割戻金とは?仕組みや振込時期・税金から配当金との違いまで徹底解説
共済に加入していると、毎年夏から秋にかけて通知が届く「割戻金(わりもどしきん)」。指定口座に数千円から数万円が振り込まれ、臨時収入のような喜びを感じる人がいる一方で、「民間保険の配当金と何が違うのか」「確定申告や年末調整で課税対象になるのか」といった疑問を抱くケースも少なくありません。
割戻金は単なるボーナスではなく、非営利組織である共済独自の決算と直結した合理的な返還システムです。2026年現在の最新データや税制ルールをもとに、主要共済(県民共済・コープ共済・こくみん共済 coop・JA共済)の返還率の傾向や振込時期、知っておくべき税金・年末調整の注意点まで、専門記者の視点で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:割戻金とは共済事業で余った掛け金を加入者に返還する精算金であり、民間保険の「配当金」や給付金の「共済金」とは性質が異なる。
- 要点2:個人の生命・医療共済の割戻金は基本的に非課税だが、年末調整の生命保険料控除申告では「支払額から割戻金を差し引く」計算が必須となる。
- 要点3:返還率は決算(災害や給付件数の多寡)で毎年変動するため、割戻金をあてにしすぎず、保障内容とのバランスで加入を判断することが重要。
【基礎知識】割戻金とは一体どんな仕組み?共済金・保険の配当金との決定的な違い
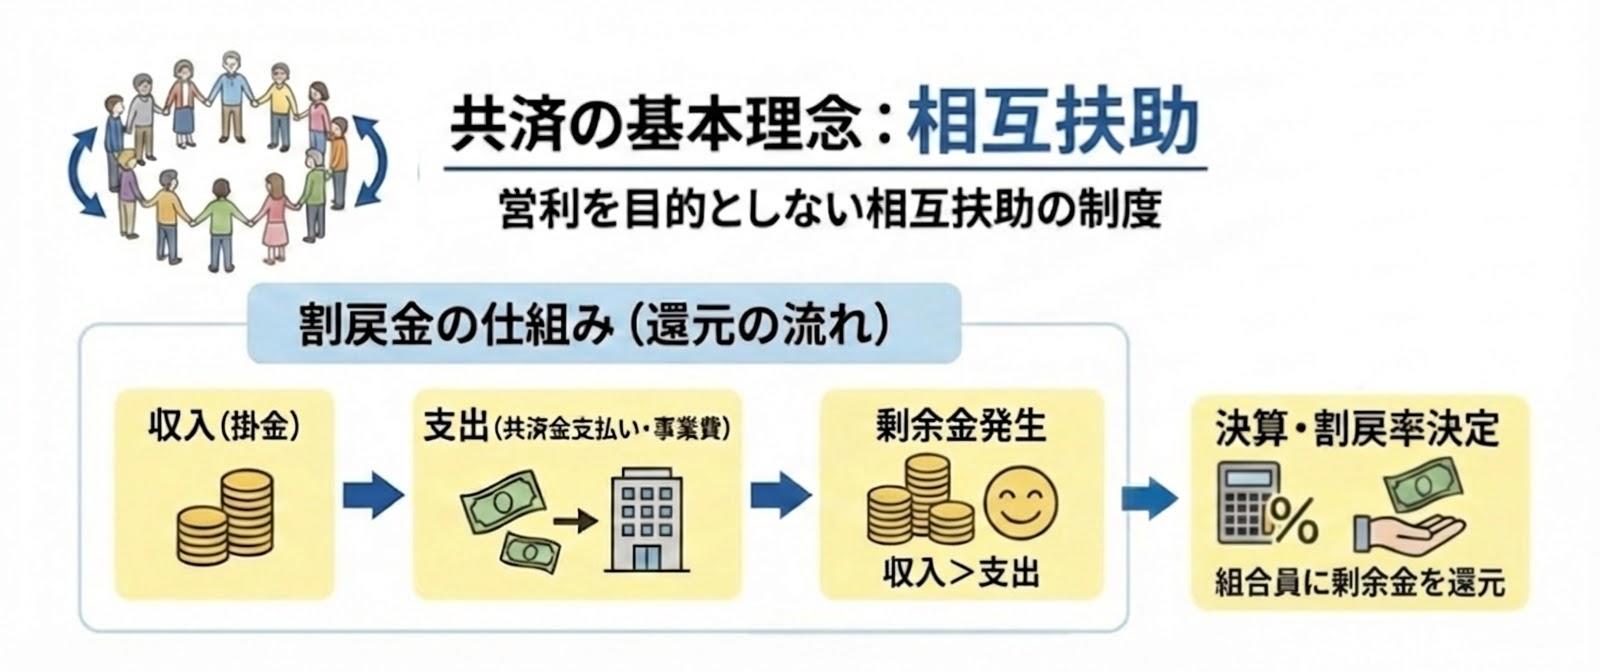
割戻金を正しく理解するための第一歩は、その組織構造と発生メカニズムを知ることにあります。共済事業を運営する生活協同組合などは、営利を目的としない相互扶助の組織です。加入者が支払った掛け金から、1年間に支払われた共済金(事故や病気の給付金)や事業経費を差し引き、年度末の決算で余剰金(剰余金)が発生した場合に加入者へ返還されるお金が「割戻金」です。
ここで混同されやすいのが、「共済金」「割戻金」「配当金」の3つの概念です。
- 共済金:病気、ケガ、自然災害、死亡などの共済事故が発生した際に、契約に基づいて受取人に支払われる給付金(民間保険の「保険金・給付金」に該当)。
- 割戻金:事業年度ごとの決算で余った掛け金の後日清算金(実質的な掛け金の割引・返還)。
- 民間保険の配当金:株式会社や相互会社である生命保険会社が、予定利率や事業費の差益などから契約者に分配する利益還元金。
民間保険の配当金は利差益・死差益・費差益の「3利源」をもとに配当タイプに応じて支払われますが、共済の割戻金は「非営利ゆえの原価精算」という位置づけです。掛け金の払い戻しという性格を持つため、実質的な年間コストを大きく引き下げる役割を果たしています。
【2026年最新比較】主要4大共済の返還率といつもらえるか(振込時期)一覧
割戻金は各共済組織の事業年度決算を経て確定するため、振込時期や返還率はそれぞれ異なります。主要4大共済における割戻金の平均返還率の目安と振込スケジュールを整理しました。
| 共済組織名 | 割戻金の平均返還率目安 | 主な振込時期(いつ届くか) | 決算・計算方法の特徴 |
|---|---|---|---|
| 都道府県民共済 (全国生協連) | 約20% 〜 40%前後 (プラン・地域で変動) | 毎年 8月上旬 〜 中旬 | 都道府県ごとの決算に基づき計算。入院保障型や総合保障型で高い実績を持つ。 |
| コープ共済 (日本コープ共済連) | 約10% 〜 25%前後 (《たすけあい》等) | 毎年 8月下旬 〜 9月 | 事業年度(3月20日締)決算後、総代会承認を経て振込または出資金への振替を選択。 |
| こくみん共済 coop (全労済) | 約5% 〜 20%前後 (医療・住まいる等) | 毎年 8月 〜 9月頃 | 5月決算後、8月の通常総会で確定。共済種目ごとにリスク実績を反映して算出。 |
| JA共済 (全国共済水連) | 契約種目により個別算定 (積立型は低水準/変動) | 毎年 主契約の応当日前後 | 生命・建物更生共済など商品体系が多岐にわたり、契約ごとの「割戻金通知書」で確定。 |
都道府県民共済の「県民共済 割戻金 いつ」という疑問に対しては、原則として毎年8月の第一〜第二週に指定口座へ直接振り込まれます。ただし、加入している都道府県の共済組合(東京都民共済、神奈川県民共済、大阪府民共済など)によって給付金支払実績が異なるため、同じ掛金プランであっても返還率には地域差が生じます。
【税金と確定申告】割戻金は非課税?年末調整の生命保険料控除で損しないための計算ルール
割戻金を受け取った際、多くの人が不安になるのが「税金はかかるのか」「確定申告が必要か」という点です。結論から言うと、個人が加入する一般的な医療共済や生命共済の割戻金は非課税です。
割戻金が非課税とされる法的な理由
所得税法上、割戻金は新たな所得(利益)ではなく「過去に払いすぎた掛け金の返還(値引き)」として取り扱われます。自分のお金が戻ってきただけであるため、所得税や住民税が課税されることはありません。
【要注意】年末調整・生命保険料控除における計算方法
非課税である一方で、秋の年末調整や確定申告で生命保険料控除を適用する際には厳格なルールが存在します。共済から秋口に届く「共済掛金払込証明書」には、年間の払込予定掛金とあわせて「割戻金額」が明記されています。
控除申告書に記入する「申告額」は、以下の計算式で算出しなければなりません。
【控除申告額の計算式】
申告額 = 年間支払掛金総額 − 当該年受取の割戻金額
仮に年間24,000円(月2,000円)を支払い、割戻金が4,800円戻ってきた場合、控除対象として申告できる実質掛金は19,200円となります。割戻金を差し引かずに満額で申告すると、税務署からの是正通知や過少申告の対象となるため注意してください。
事業経費や一時所得・雑所得に該当する例外パターン
個人事業主が事業用資産の火災共済(JA共済の建物更生共済など)を必要経費に算入していた場合、戻ってきた割戻金は「雑収入(事業所得)」として計上する必要があります。また、満期共済金とともに受け取る多額の割戻金は一時所得として他の所得と合算して総合課税の判定を行うケースがあります。
【実態検証】利用者の生の声と現場目線で見えたリアルなメリット・デメリット
SNSや相談窓口に寄せられる加入者の生の声をもとに、割戻金の実態を検証すると、大きなメリットとともに見落とされがちな落とし穴が浮き彫りになります。
リアルな声からわかる2大メリット
- 実質保険料の劇的な圧縮:「月2,000円の掛け金で年間7,000円近く戻ってきた。民間保険と比べてランニングコストの低さが圧倒的」(30代会社員)
- 家計防衛の実感:毎年8月のお盆前に振り込まれるため、夏休みシーズンの家計補填として役立つという声が多数。
知っておくべきデメリットと「返還率の真相」
一方で、割戻金制度には構造的なデメリットが存在します。それは「割戻金は将来にわたって保証された金額ではない」という点です。
大規模な感染症の流行や自然災害が多発した年度は、共済金の支払い総額が急増するため、剰余金が縮小し、翌年の割戻金返還率が大幅に低下(またはゼロ近く)することがあります。実際に過去数年の決算データでも、医療給付が集中した年度には各共済で返還率が前年比10〜15ポイント下落した実例が記録されています。
割戻金が目減りすると、実質的な年間負担額は自動的に跳ね上がります。「割戻金があるから実質月額〇〇円」という試算を前提にしすぎる家計設計はリスクを伴います。
一般に知られていない盲点とネットの誤解|返還率だけで共済を選んではいけない理由
ネット上の比較サイトでは「返還率が高い共済=お得でおすすめ」という短絡的な評価が散見されますが、これは大きな誤解です。割戻金の高さの裏には、保障設計のシンプルさや給付制限が存在しています。
盲点1:返還率が高いプランは「保障の手薄さ」と表裏一体
割戻金が多いということは、裏を返せば「その共済群の加入者に対する共済金支払いが少なかった」ことを意味します。共済は民間保険に比べて、がんの先進医療特約の上限額が低かったり、60歳〜65歳以降に保障額が段階的に半減・縮小する設計になっているケースが大半です。
盲点2:解約タイミングによる割戻金の消滅リスク
多くの共済では、決算基準日(毎年3月末日など)時点で組合員として在籍していることが割戻金受け取りの要件となっています。年度の途中で解約・他社乗り換えを行った場合、その年度に支払った掛け金に対する割戻金を受け取る権利が失われる規約になっていることが一般的です。
【プロの結論】共済の割戻金メリットを最大化できる人・民間保険を検討すべき人の条件
割戻金の恩恵を最大限に享受できる人と、民間保険を優先すべき人の境界線は明確です。
- 共済が向いている人:
- 20代〜50代前半で、手頃な掛け金で最低限の入院・死亡保障を確保したい人
- 健康状態に大きな不安がなく、固定費を限界まで削減したい人
- 割戻金によるキャッシュバックを家計の年間調整弁として活用したい人
- 民間保険を検討すべき人:
- 65歳以降も手厚い終身医療保障・重度障害保障を一生涯維持したい人
- 就業不能リスクや高度先進医療に対して1,000万円単位の手厚い一時金を望む人
- 割戻金の増減に左右されず、毎月の保険料支払いを完全に固定化したい人
【割戻金とは】に関するよくある質問(FAQ)
Q1:コープ共済や県民共済の割戻金が口座に振り込まれたら、確定申告は必要ですか?
A1:原則として確定申告は不要です。個人の医療・死亡保障に対する割戻金は掛け金の返還とみなされ、非課税所得となるためです。ただし、個人事業主が掛け金を経費計上している場合や、年末調整で生命保険料控除を受ける場合は、支払額から割戻金を差し引いて申告する必要があります。
Q2:割戻金の計算方法はどのようになっていますか?
A2:一般的に「年間払込掛金総額 × 当該年度の割戻率(返還率)」で算出されます。割戻率は各共済の事業年度決算で確定した剰余金総額を、対象契約の掛金総額で除して決定されます。都道府県民共済の場合は、お住まいの都道府県組合ごとの決算によって数パーセント〜十数パーセントの差異が生じます。
Q3:共済を年度途中で解約した場合、割戻金はどうなりますか?
A3:共済の規定によって異なりますが、多くの共済では決算日(事業年度末)に在籍していない場合、割戻金の受給権が発生しません。解約や乗り換えを検討する際は、事業年度の区切りと割戻金の確定時期を確認した上で手続きを行うのが得策です。
まとめ:割戻金の仕組みを正しく理解し家計の固定費を賢く最適化しよう
割戻金は、非営利の共済ならではの透明性の高い掛け金精算システムです。毎年夏場に届く還元金は家計にとって心強い味方ですが、本質は「余剰掛け金の後払い精算」であり、確定給付ではありません。
税務上の取り扱い(年末調整時の控除額相殺)を正しく把握しつつ、割戻金を含めた「実質負担コスト」と「60歳以降の保障内容」を天秤にかけ、自身のライフステージに最も適した保障を選択してください。 (出典: 割戻金 と は(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。