償却資産申告書は該当なしでも出す?2026年の注意点と書き方の真相
毎年1月になると、事業を営む個人事業主や法人のもとに市区町村から送られてくる緑や青の封筒。その中に入っているのが「償却資産申告書」です。開業したばかりのフリーランスや、大きな設備を持たない小規模事業者の中には、「事業用の機械も車両も持っていないから関係ない」「資産がないなら放置していいのでは」と自己判断してしまうケースが後を絶ちません。
しかし、対象となる資産を所有していない「該当なし」の状態であっても、申告書の提出を求められるケースが存在します。放置すれば思わぬ督促や自治体による実地調査、過年度にさかのぼる追徴課税のリスクすら生じます。税制改正の潮流や行政のデジタル化が進む2026年現在、事業者が押さえておくべき償却資産申告の実態と手続きの要点を整理しました。
📌 【この記事の重要ポイントまとめ】
- 要点1:「該当資産なし」であっても、自治体から申告書が届いた場合は空欄や破棄をせず「該当なし」と明記して提出するのが基本ルール。
- 要点2:課税標準額が150万円未満であれば免税点により非課税となるが、「免税点未満だから申告不要」ではなく申告した上で税額がゼロになる仕組み。
- 要点3:国税(所得税・法人税)の青色申告で30万円未満の資産を一括経費にした場合、償却資産税の課税対象になるという「税務のズレ」に要注意。
【核心検証】償却資産申告書は「該当なし」でも提出が必要?知っておくべき決定的な理由
事業用の資産を一切所有していない、あるいはすべて10万円未満の消耗品として処理している場合、「申告するものがないのだから出さなくても同じ」と考えがちです。しかし、各自治体の税務窓口や資産税課では、明確に「該当資産がない場合でも申告書の提出」を呼びかけています。
なぜ「ゼロ」であることをわざわざ申告しなければならないのでしょうか。その理由は、自治体側の台帳管理と地方税法第383条の規定にあります。自治体は法務局の法人登記や税務署の開業届などの情報をもとに、管轄内で事業を行っている事業者を把握し、申告書を発送しています。自治体側から見れば、送付した申告書が返送されてこない場合、「資産がないのか」「申告を失念しているのか」「資産を隠しているのか」を判別できません。
無提出のまま放置すると、未申告者としてリストアップされ、文書による督促や電話確認、最悪の場合は地方税法第353条に基づく質問検査権の行使(帳簿類の開示請求や事務所の実地調査)に発展することがあります。あらかじめ「該当資産なし」と記載して返送しておけば、「この事業者は適正に現況を把握し申告義務を果たした」と台帳上で処理され、余計な税務調査の手間や疑念を未然に防ぐことができます。
償却資産税と固定資産税の違いとは?課税の仕組みと免税点150万円の境界線
日常会話では混同されやすい言葉ですが、税制上の位置づけを正確に理解しておくことがトラブル回避の第一歩です。償却資産税は独立した税目ではなく、固定資産税の一部として位置づけられています。
固定資産税は大きく分けて「土地」「家屋」「償却資産」の3つで構成されます。土地や家屋は登記簿謄本をもとに自治体が自動的に税額を計算する「賦課課税方式」がとられますが、事業用の備品や機械などの償却資産は、所有者自身が毎年1月1日時点の所有状況を自己申告する「申告納付方式」に近い手続きが採られています。
税額の計算では免税点150万円の基準が極めて重要な意味を持ちます。同一の市区町村内にある事業用償却資産の課税標準額(減価償却後の評価額)の合計が150万円未満であれば、税金は課税されません(税額は0円)。
ここで多くの事業者が勘違いするのが、「150万円未満だから申告しなくてよい」という誤認です。課税標準額が150万円未満であるかどうかを判定するのは、納税者ではなく自治体です。事業者が申告書と種類別明細書を提出し、それをもとに自治体が計算した結果として「150万円未満なので課税しない」という決定が下されます。免税点未満であっても、事業を営んでいる以上は申告書の提出義務そのものは免除されない点に留意してください。
【実態検証】利用者の生の声と現場目線で見えたリアル|届かない理由と届いた時の混乱
経理担当者や個人事業主のコミュニティ、SNS上では、毎年1月になると償却資産申告をめぐる戸惑いの声が頻繁に交わされます。リアルな現場の声から、多くの人がつまずく共通パターンを検証します。
「独立して3年目だが、一度も申告書が届いたことがない。申告義務はないと思っていた」「自宅兼事務所のWebデザイナーだが、突然区役所から申告書類一式が届いて何を書けばいいのかパニックになった」といった声は典型的です。
そもそも、償却資産申告書が届かない理由にはいくつかの構造的な要因があります。税務署へ開業届を提出していても、税務署(国税)と市区町村(地方税)の間で即座にリアルタイムな個人情報連携が行われているわけではありません。特に個人事業主の場合、確定申告書で事業所得を申告した段階や、国民健康保険料の算定データから市区町村が事業実態を把握し、翌年以降に初めて申告書が送られてくるケースが目立ちます。
現場の実態として知っておくべきは、「届いていない=申告しなくてよい」ではないという原則です。地方税法上は、届いていなくても事業用資産を所有していれば自発的に書類を取り寄せて提出する義務があります。反対に、事務所を閉鎖したにもかかわらず毎年書類が送られてくるケースもあり、自治体の資産税課へ廃業届の写しを添えて連絡しない限り、送付リストから除外されないという事務運用の実情も存在します。
税制の落とし穴|少額減価償却資産の特例と申告対象資産の判断基準
償却資産税の実務において、税理士や経理のプロであっても最も神経を使うのが「減価償却資産の取得価額と特例の扱い」です。国税(所得税・法人税)では経費に落とせたものが、地方税(償却資産税)では課税対象になるという食い違いが生じます。
以下の比較表は、購入した事業用備品の金額と処理方法による、償却資産税の申告要否をまとめた客観データです。
| 取得価額・税法上の区分 | 国税(法人税・所得税)の処理 | 地方税(償却資産税)の扱い | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| 10万円未満(少額の減価償却資産) | 購入年度に全額損金・必要経費算入 | 申告不要(課税対象外) | 日常的な事務用品や安価なPCなど。消耗品費処理していれば申告書に書く必要はない。 |
| 10万円以上20万円未満(一括償却資産) | 3年間で均等償却を選択 | 申告不要(課税対象外) | 一括償却を選択した場合のみ地方税でも課税対象外。税務上のメリットが大きい。 |
| 10万円以上30万円未満(中小企業等の特例) | 青色申告特例で全額損金・経費算入 | 申告が必要(課税対象) | 最大の落とし穴。国税で全額経費にしても償却資産税の対象から外れない。 |
| 20万円以上(通常の減価償却資産) | 耐用年数に応じて減価償却 | 申告が必要(課税対象) | 明細書に取得年月・取得価額・耐用年数を正確に記載して毎年減価申告を行う。 |
もっとも警戒すべきは、中小企業や青色申告の個人事業主が広く利用している「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」(30万円未満のパソコンや事務機器などを一括で経費化する制度)です。
国税の確定申告では「全額経費にできて節税になった」と安心しがちですが、この特例を適用した資産は、償却資産税においては課税対象として申告書に記載しなければなりません。これを申告から漏らしてしまい、後から自治体の税務調査で指摘されるケースが非常に多発しています。10万円以上20万円未満の資産であれば、あえて「一括償却資産(3年均等償却)」を選択することで、国税の早期経費化と地方税の非課税メリットを両立させる実務判断も有効です。
償却資産申告書の書き方と記入例|種類別明細書作成からeLTAX電子申告まで
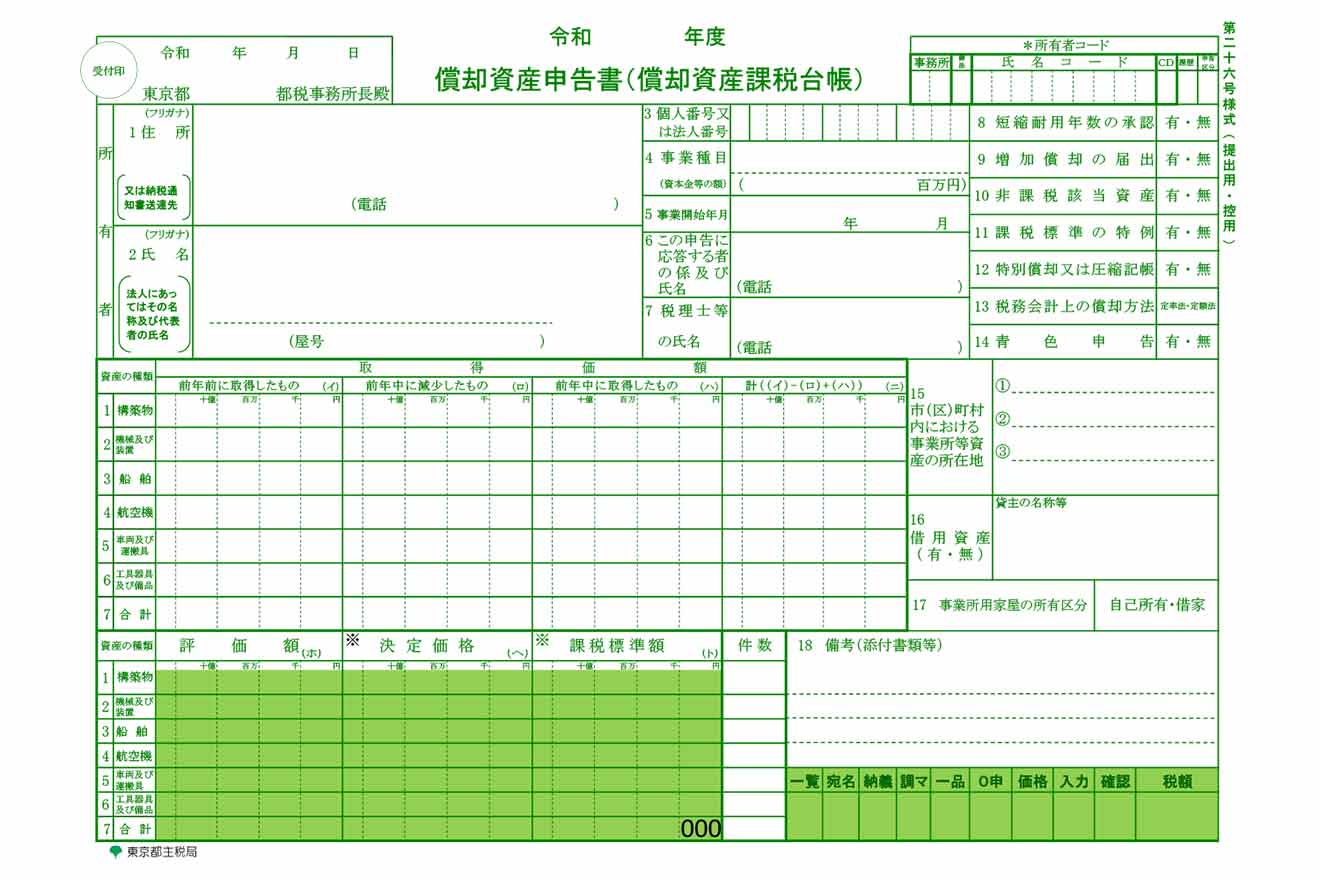
実際に書類を作成する手順は、仕組みさえ分かれば難しくありません。基本となる提出書類は「償却資産申告書(償却資産課税台帳)」と「種類別明細書」の2枚です。
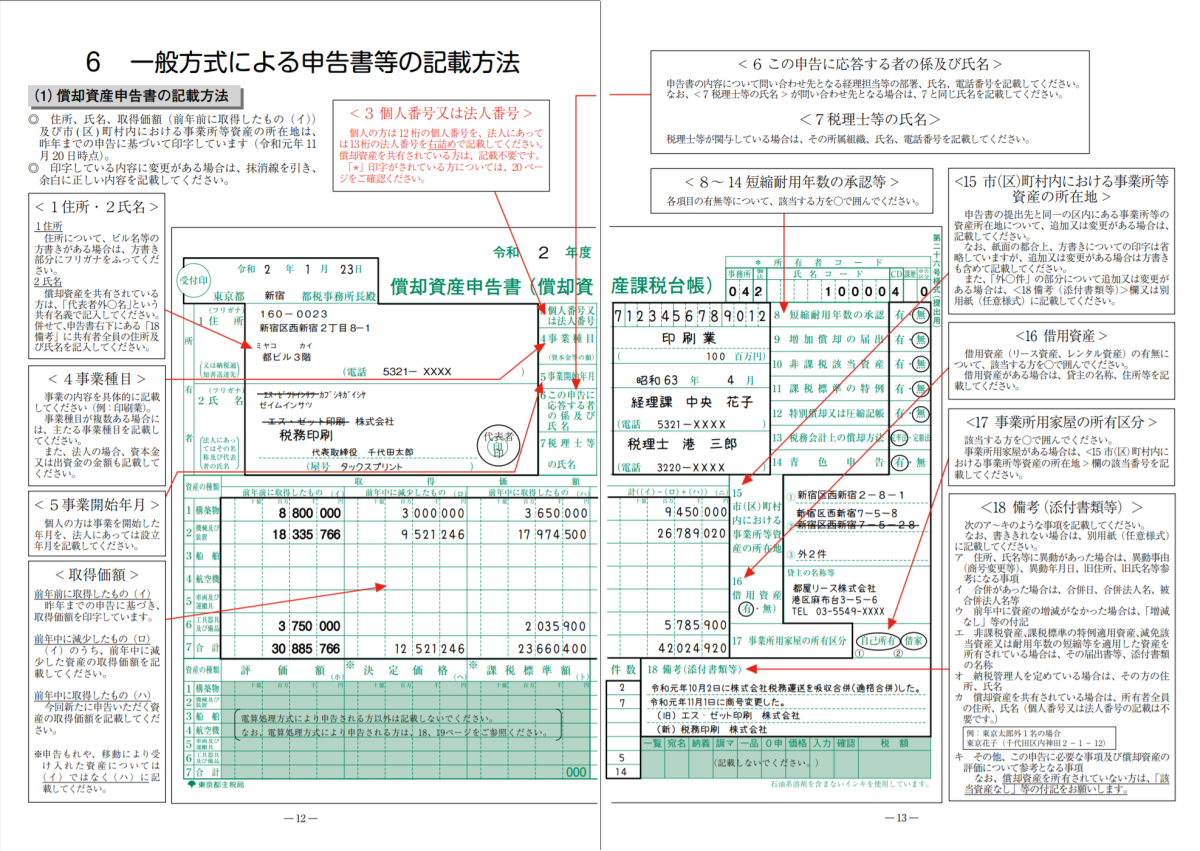
前年から事業を継続していてプレ印字された申告書が届いている場合、前年以前に申告した資産がすでに記載されています。当年度に増えた資産(増加資産)や廃棄・売却した資産(減少資産)だけを記入する「電算処理方式」が一般的です。初めて申告する場合や新規開業者は、所有するすべての資産を種類別明細書に1点ずつ書き出す「一般方式」をとります。
具体的な記入例(書き方)における要所は以下の通りです。
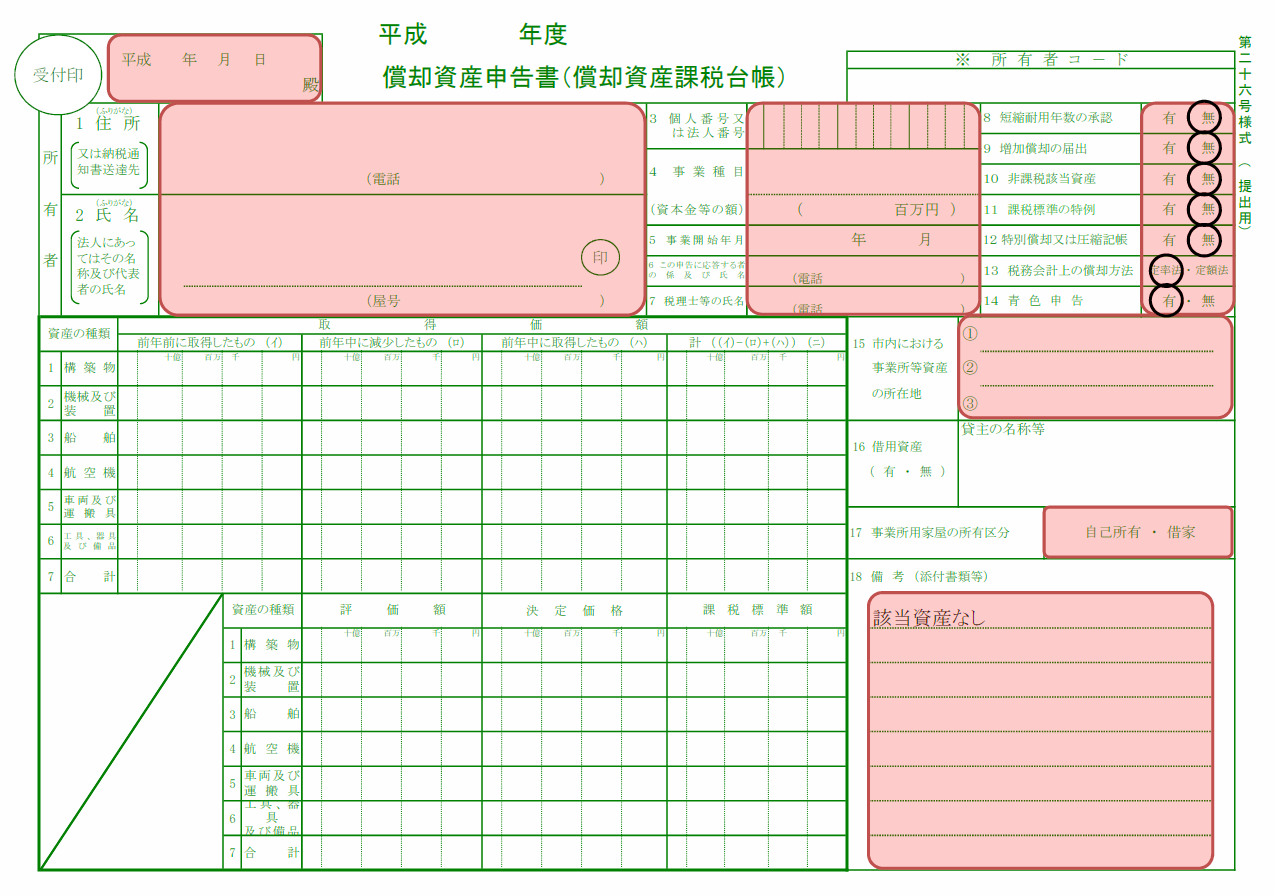
【該当資産がない場合の記入例】
所有資産がゼロの場合や、すべて10万円未満で処理している場合は、種類別明細書の添付は不要です。申告書本紙の上部にある基本情報(住所・氏名・個人番号または法人番号)を記載し、資産の増減欄は空欄(または斜線)とします。そして、備考欄に「該当資産なし」または「資産総額10万円未満のみ」と大きく明記し、押印または署名を行って提出します。
【提出先と提出期限】
書類の提出先は事業所が所在する市区町村の税務担当窓口(東京23区の場合は各区の都税事務所)です。本店所在地ではなく「資産が実際に置かれている場所」の自治体へ提出する点に注意してください。提出期限は毎年1月31日(土日の場合は翌月曜日)と定められています。
近年急速に普及しているのが、地方税ポータルシステム「eLTAX(エルタックス)」による電子申告です。PCからインターネット経由で申告データを送信でき、複数の自治体に事業所を構えている場合でも一括送信が可能です。紙の書類を郵送・持参する手間が省けるだけでなく、減価償却の自動計算機能が備わった会計ソフトと連携させることで、記入ミスや漏れを劇的に減らすことができます。
一般に知られていない盲点とネットの誤解|申告を出さないとどうなる?罰則と過年度遡及
インターネット上の掲示板やSNSでは「免税点以下なら出さなくても何も言われない」「赤字経営なら税務署も役所も来ない」といった無責任な情報が散見されますが、これは明白な誤解です。
償却資産の申告を怠った場合、法的には地方税法第386条に基づく過料(最高10万円以下の過料)や、虚偽申告に対する懲役・罰金刑などの罰則規定が厳格に設けられています。実務上、即座に罰則が適用されるケースは稀ですが、それ以上に深刻な金銭的ペナルティが「過年度への遡及課税」です。
地方税法第17条の5の規定に基づき、自治体は申告漏れが判明した資産に対して最大5年間(偽りその他不正の行為があった場合は7年間)遡って課税を行う権限を持っています。無申告のまま放置し、数年後の実地調査で多額の事業用資産が確認された場合、5年分の固定資産税に加えて延滞金が一括で請求される事態に陥ります。資金繰りに深刻な打撃を与えるため、「知らなかった」「忘れていた」では済まされない重大なリスクです。
【プロの結論】申告が必要な人・慎重な判断が求められる人の特徴
申告実務において、自身がどのようなアクションを取るべきか迷った際は、以下の基準で判断を切り分けてください。
【必ず申告書を提出すべき人】
自治体から申告書が届いているすべての事業者(資産ゼロでも「該当なし」で返送)。また、飲食店、美容室、歯科医院、製造業、建設業など、内装設備や器具備品、工作機械を保有している事業者は免税点を超えている可能性が高いため、確実に申告が必要です。
【判断に慎重さが求められる人】
自宅で作業を完結させているプログラマーやライター、コンサルタントなどのフリーランスです。「資産ゼロ」と思いがちですが、事業用として20万円以上の高スペックPCを購入し、青色申告で少額減価償却特例(30万円未満)を利用している場合は、償却資産税の申告対象となります。自身が確定申告でどのような減価償却処理を選択しているか、決算書の減価償却費計算表を必ず再確認してください。
【償却資産申告書】に関するよくある質問(FAQ)
Q1:自宅兼事務所のフリーランスですが、パソコン1台でも申告が必要ですか?
A1:取得価額と確定申告時の処理方法によって異なります。10万円未満で購入したパソコンであれば消耗品となるため申告不要です。また、10万円以上20万円未満で「一括償却資産(3年均等償却)」を選択した場合も申告の対象外です。ただし、10万円以上30万円未満のパソコンを「中小企業者等の少額減価償却資産の特例」を用いて1年で全額経費にした場合や、20万円以上のパソコンを通常の減価償却資産として計上している場合は、申告対象となります。自治体から申告書が届いていれば、対象資産がない場合でも「該当なし」として提出してください。
Q2:申告書が自宅や事務所に届かないのですが、申告しなくてもペナルティはありませんか?
A2:申告書が届かないことと、申告義務の有無は法律上無関係です。地方税法第383条により、毎年1月1日時点で事業用の償却資産を所有している事業者は申告義務を負っています。事業用として申告すべき資産を所有している場合は、管轄の市区町村窓口(またはeLTAX)から様式を入手して申告する必要があります。所有資産の合計が免税点(150万円)を明らかに下回っており、申告書自体が送られてきていない個人事業主であれば実務上催促を受ける可能性は低いですが、厳密には資産状況の確認が推奨されます。
Q3:1月31日の提出期限を過ぎてしまった場合はどうすればいいですか?
A3:提出期限を過ぎてしまっても、速やかに作成して提出してください。期限後申告であっても自発的に提出すれば、悪質な無申告とみなされる可能性は極めて低くなります。自治体側での税額計算スケジュール(例年4月頃の納税通知書発送)に間に合えば、過年度遡及や延滞金などの余計な負担を生じさせることなく正規の処理として受理されます。遅れてしまった理由を添えて早急に窓口やeLTAXから提出しましょう。
まとめ:今後の動向と失敗しないための判断基準
税務行政のDX化が急速に進展する中、国税庁と地方自治体のデータ連携は年々精度を高めています。従来は見過ごされがちだった小規模事業者の資産状況も、確定申告データや電子インボイスの流通履歴などを通じて、自治体側が容易に把握できる環境が整いつつあります。
「税金がかからないから申告しない」「届いた書類を放置する」といった対応は、将来的な税務リスクを無駄に抱え込む行為にほかなりません。資産がないなら「該当なし」と堂々と申告する。特例を適用した資産があるなら漏れなく明細を作成する。この原則を遵守することが、事業を守る健全なリスクマネジメントにつながります。 (出典: 償却 資産 申告 書(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。