ヘッジファンドとは?投資信託との違いや利回りの実態を徹底解剖
相場の上げ下げに関わらず利益を狙う「絶対収益」を掲げ、世界の超富裕層や巨大機関投資家の資産を動かしてきたヘッジファンド。従来の株式投資や公募投資信託とは一線を画すプライベートな金融商品として、かつては一部のエリート層だけが知るベールに包まれた存在でした。
2026年を迎えた現在、テクノロジーを活用したプラットフォームの台頭により、個人投資家にとっても身近な選択肢となりつつあります。運用の裏側に潜む精緻な仕組みから、一般投資信託との決定的な違い、気になる期待リターンや見落としがちな破綻リスクまで、現場の取材データをもとにその全貌を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:ヘッジファンドは相場下落時でも利益を追求する「絶対収益型」の私募ファンドであり、自由度の高い運用手法が最大の特徴です。
- 要点2:一般的な投資信託と比べて参入障壁(最低投資額1,000万円以上が主流)や運用手数料(2/20ルールなど)が高い一方、市場平均を上回るリターンを狙えます。
- 要点3:高い利回り実績の裏にはレバレッジリスクや流動性制限が存在するため、仕組みを熟知した分散投資先としての選定が不可欠です。
【仕組みをわかりやすく解説】ヘッジファンドが下落相場でも利益を出せる理由
ヘッジファンドの「ヘッジ(Hedge)」とは、もともと「垣根で囲んで危険を回避する」という意味を持ちます。市場が暴落した際にも資産を保護し、いかなる局面でもプラスのリターンを追求する「絶対収益」を目指す運用組織を指します。
一般的な公募の投資信託(ミューチュアル・ファンド)は、日経平均株価やS&P500といった市場インデックスをベンチマークとし、市場全体が上がれば勝ち、下がれば下落幅を抑えることを目指す「相対収益」が基本です。これに対し、ヘッジファンドは市場が30%暴落しようと、プラスのリターンを出すことを至上命題としています。
この絶対収益を可能にしているのが、極めて柔軟で多彩な投資戦略です。代表的な手法には次のようなものがあります。
- ロング・ショート戦略:割安と判断した銘柄を買い(ロング)、割高と判断した銘柄を空売り(ショート)することで、市場全体の方向性に左右されずに価格差から利益を得る手法。
- グローバル・マクロ戦略:各国の金利動向、為替、マクロ経済の歪みを分析し、通貨や国債、コモディティなどあらゆる市場に大規模なポジションを張る手法。
- マルチ・ストラテジー戦略:株式、債券、イベント・ドリブン(企業の合併買収など)、クオンツAIトレードなど複数の異なる戦略を1つのファンド内で組み合わせ、リスクを徹底分散させる手法。
さらに、手元資金の何倍もの取引を行う「レバレッジ」を効かせることで、わずかな価格の歪みから巨大な利益を生み出す構造を作り上げています。
【徹底比較】ヘッジファンドと投資信託の決定的な違い
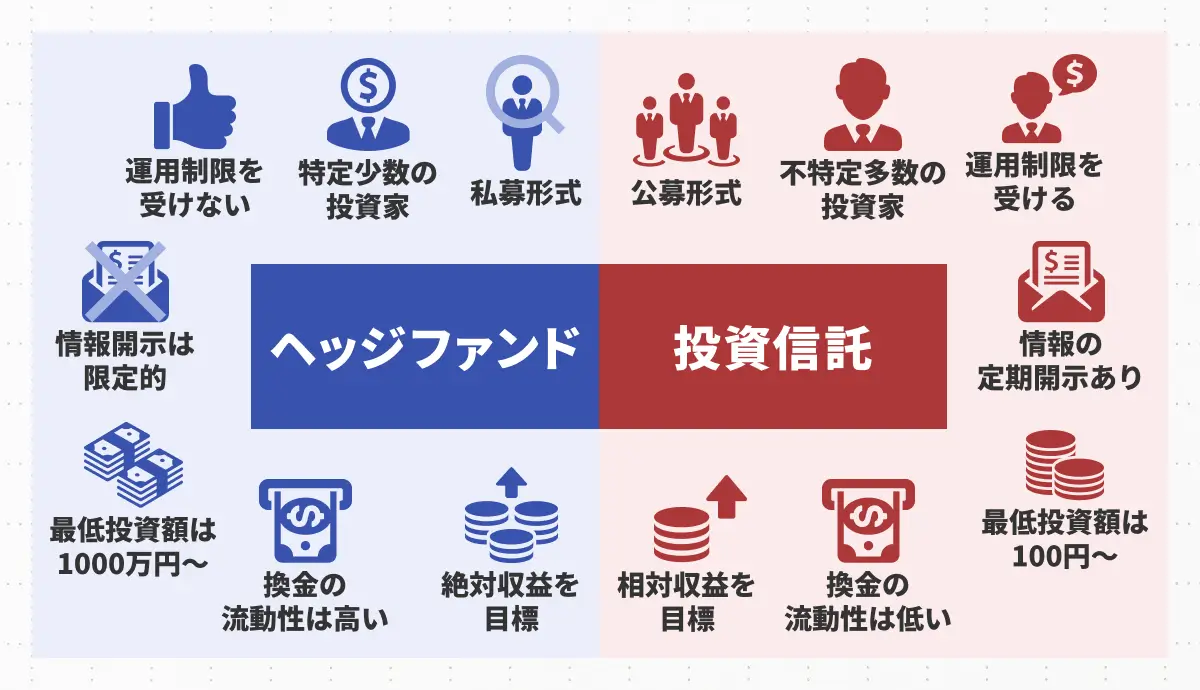
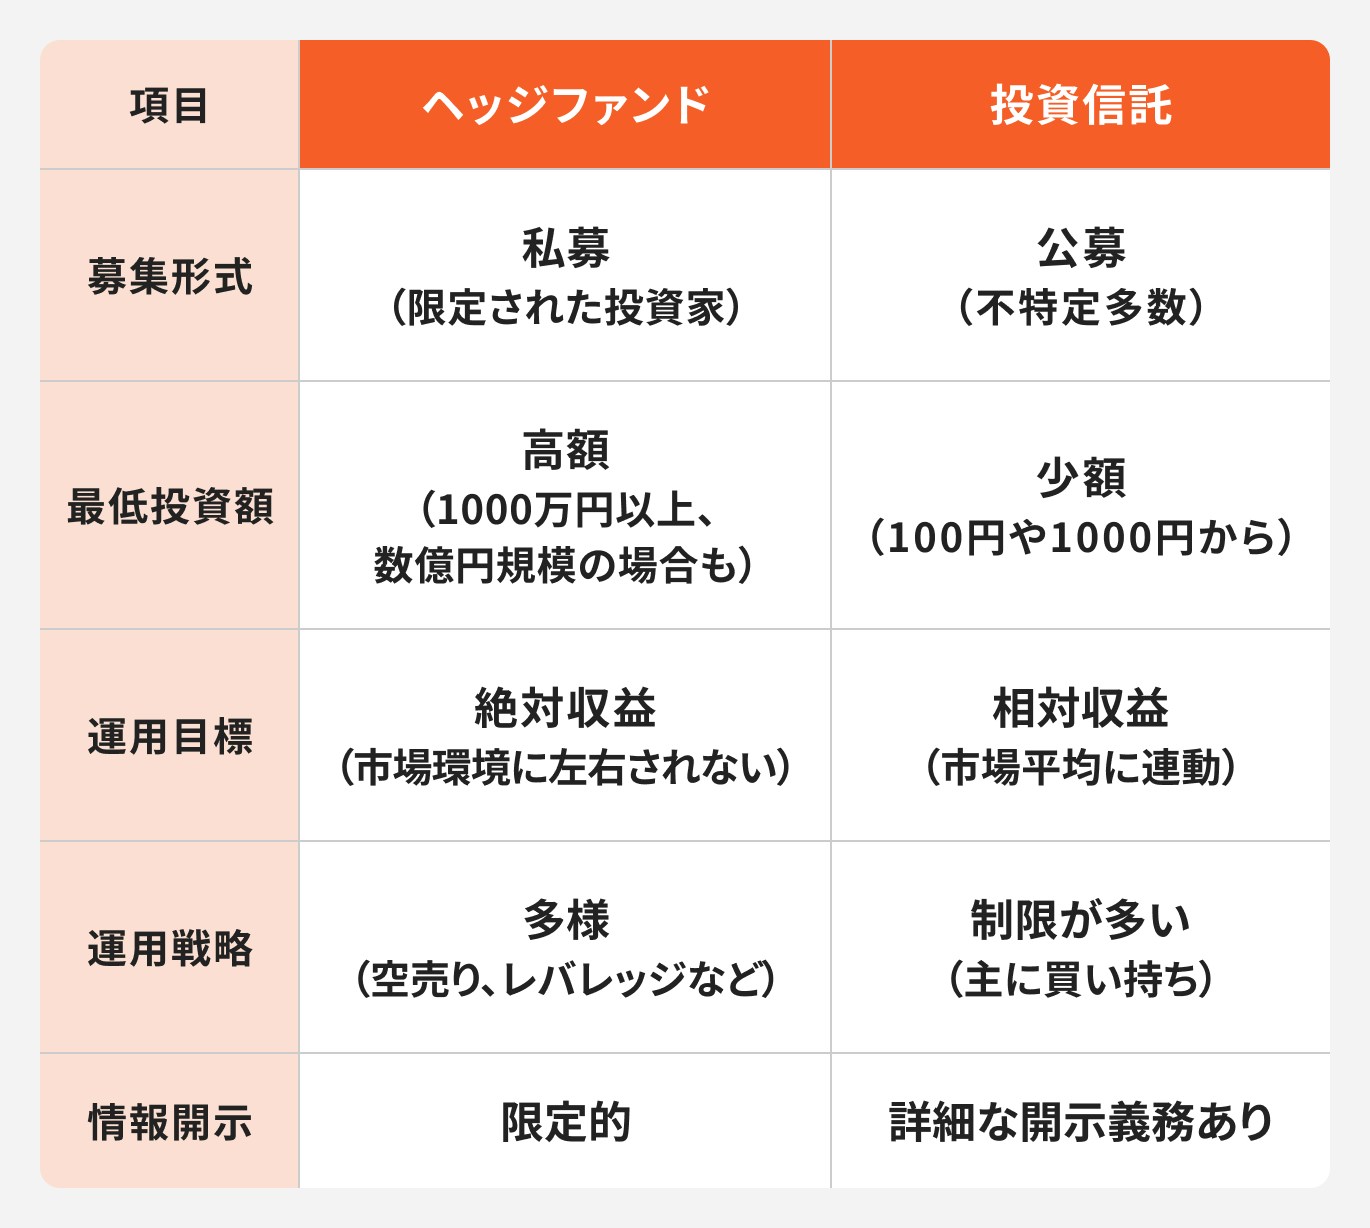
個人投資家が資産運用を検討する際、最も混同しやすいのが「一般的な投資信託」と「ヘッジファンド」の違いです。両者はファンドマネージャーに資金を預けて運用してもらう点では共通していますが、募集形態、運用規制、手数料体系など根本的な構造が大きく異なります。
| 比較項目 | ヘッジファンド(私募) | 一般的な公募投資信託 | 編集部の見解・評価 |
|---|---|---|---|
| 募集方法 | 私募(適格機関投資家・富裕層限定) | 公募(不特定多数の一般人向け) | ヘッジファンドは法規制が緩く、自由な運用が可能な分、自己責任原則が強い。 |
| 収益目標 | 絶対収益(市場環境問わずプラスを狙う) | 相対収益(ベンチマーク連動・超過) | 下落相場に強いのがヘッジファンドの真骨頂。投信は相場全体の下落に巻き込まれやすい。 |
| 運用手法・規制 | 空売り、レバレッジ、デリバティブ等に制限なし | 厳しい法令・分散投資規制あり | ヘッジファンドは高度な金融工学やAIをフル活用し、機動的なトレードが可能。 |
| 最低投資額 | 1,000万〜1億円以上(近年は小口化も一部あり) | 100円〜数千円程度 | 投信は誰でも手軽に始められるが、ヘッジファンドは一定の余剰資金が必要。 |
| 手数料体系 | 管理報酬(1〜2%)+成功報酬(10〜20%) | 信託報酬(0.1〜1.5%程度)が主流 | ヘッジファンドは運用者と投資家の利害が一致。運用が失敗すれば高額報酬は発生しない。 |
| 流動性・解約 | ロックアップ期間あり(四半期・年1回など制限) | 原則としていつでも解約・売却可能 | ヘッジファンドは長期運用を前提とするため、即座の現金化が難しい点に要注意。 |
特に着目すべきは手数料の構造です。ヘッジファンド界では伝統的に「2/20(ツー・アンド・トゥエンティ)」と呼ばれる運用資産の2%の管理報酬と、利益に対する20%の成功報酬が定着してきました。高いパフォーマンスを出せなければファンド側の実入りが激減するため、運用マネージャーの真剣度が極めて高いインセンティブ構造になっています。
なぜ世界の富裕層はヘッジファンドに資産を預けるのか?利回りと実態
日本および海外の富裕層が資産ポートフォリオの一角に必ずといっていいほどヘッジファンドを組み込む理由は、単に「儲かるから」という理由だけではありません。最大の目的は、保有資産全体の「ボラティリティ(価格変動幅)の低減」にあります。
数億円から数十億円の資産を持つ投資家にとって、株式市場の暴落で資産が半減することは絶対に避けなければならない事態です。株式や不動産が大きく売られる局面でも、空売りやマクロ戦略によってリターンを維持してくれるヘッジファンドは、ポートフォリオを守る「保険」として極めて強固に機能します。
ヘッジファンドの平均的な年間期待利回りは、ファンドのタイプによって異なりますが、概ね年利8%〜15%程度がひとつの目安です。一攫千金を狙うギャンブルのようなハイリスク商品ではなく、安定して年利10%前後の複利を積み上げていく再現性の高さが、富裕層から絶大な支持を集める理由です。
世界的に名高い代表的なヘッジファンドには、以下のような運用会社が存在します。
- ブリッジウォーター・アソシエイツ(Bridgewater Associates):レイ・ダリオ氏が創業した世界最大級のファンド。オール・ウェザー戦略(全天候型)などマクロ経済分析の雄。
- シタデル(Citadel):ケン・グリフィン氏率いるマルチ・ストラテジーの最高峰。卓越したデータ分析とクオンツ手法で圧倒的な運用成績を維持。
- ルネサンス・テクノロジーズ(Renaissance Technologies):数学者ジム・シモンズ氏が立ち上げた「メダリオン・ファンド」で知られるクオンツ・運用の草分け的存在。
- エリオット・マネジメント(Elliott Management):物言う株主(アクティビスト)として企業価値の向上を直接働きかける戦略で有名。
【失敗・破綻の教訓】ヘッジファンドに潜むリスクと危険性の真実
華々しい実績が強調される一方で、ヘッジファンド投資には見逃してはならない重大なリスクが存在します。歴史を振り返ると、過剰なリスクテイクによって巨大ファンドが突如として破綻した事例は枚挙にいとまがありません。
代表例が、ノーベル経済学賞受賞者たちを集めて1990年代に一世を風靡した「LTCM(ロングターム・キャピタル・マネジメント)の破綻」です。高度な数学モデルを過信し、数十倍もの過剰なレバレッジをかけていたところ、1998年のロシア財政危機という想定外のブラックスワンに見舞われ、わずか数か月で巨額の損失を出して経営破綻に追い込まれました。
投資家が留意すべき主なリスク要因は次の3点です。
- 流動性リスク(解約制限):一定期間資金を引き出せない「ロックアップ期間(通常6か月〜数年)」が設定されている場合が多く、急な出費が必要になっても解約できません。
- レバレッジの巻き戻しリスク:相場が急変した際、レバレッジをかけたポジションのロスカットが連鎖し、短期間で資産価値が急落する危険性があります。
- ブラックボックス化と透明性の欠如:私募ファンドであるため運用報告の義務が公募投信ほど厳密ではなく、ファンドマネージャーが具体的にどのようなポジションを持っているか把握しにくい側面があります。
【実態検証】日本の個人投資家における購入ルートと2026年の最新動向
「ヘッジファンドは資産数十億円の富裕層しか買えない」という常識は、現在急速に変化しています。日本国内で個人がヘッジファンドにアプローチする経路は、大きく分けて3つ存在します。
1. プライベートバンク・大手証券の対面窓口
野村證券や三菱UFJモルガン・スタンレー証券などのプライベートバンキング部門を通じ、海外の著名ファンドや国内の適格機関投資家向け私募ファンドを買い付ける手法です。信頼性は抜群ですが、金融資産1億円以上、最低投資額数千万円からが一般的な足切りラインとなります。
2. 国内独立系ヘッジファンドへの直接出資
合同会社(LLC)の社員権募集というスキームなどを活用し、国内の独立系運用会社が個人向けに展開するファンドです。最低投資額が1,000万円前後に設定されているケースが多く、準富裕層を中心に利用されています。ただし、金融庁への登録状況やトラックレコード(過去の実績)の精査が極めて重要です。
3. オルタナティブ投資プラットフォーム(2026年最新動向)
近年最も急成長しているのが、フィンテックを活用した投資プラットフォームです。これまでアクセスが難しかったトップティアの海外プライベート・エクイティやヘッジファンドへのアクセスを小口化(最低出資額数十万〜数百万円規模)し、オンライン完結で投資できるサービスが日本でも広がりを見せています。
【プロの結論】ヘッジファンド投資に向いている人・見送るべき人の境界線
資産防衛とリターンの両立を目指すヘッジファンドですが、すべての投資家に推奨できるわけではありません。自身の資産規模と目的に応じた明確な見極めが必要です。
▼ 向いている人の特徴
- すでにインデックス投資や現物不動産を保有しており、相関性の低い「第3の資産」へ分散したい人
- 少なくとも5〜10年間は使う予定のない余裕資金が1,000万円以上ある人
- 市場が下落しても精神的ストレスを抱えず、長期的な絶対収益をじっくり待てる人
▼ 見送るべき人の特徴
- 手元資金が1,000万円未満で、直近数年以内に使う可能性のある生活防衛資金を運用しようとしている人
- 日々の基準価額の変動やポートフォリオの内訳をリアルタイムで細かくチェックしたい人
- 手数料(信託報酬等)の低さだけを最優先にして運用商品を選びたい人
【ヘッジファンドとは】に関するよくある質問(FAQ)
Q1:ヘッジファンドは違法な取引や詐欺が多いイメージがありますが本当ですか?
A1:正規のヘッジファンドは各国の金融当局に登録された高度な運用機関であり、決して違法な存在ではありません。ただし、私募という形態を悪用し、「月利数%確定」といった虚偽の宣伝で出資を募る未登録の無免許業者(ポンジ・スキーム詐欺)が後を絶たないため、金融庁の登録業者であるかどうかの確認が必須です。
Q2:公募の投資信託でもヘッジファンドと同じような運用はできませんか?
A2:一部の公募投信には「ロング・ショート戦略」や「絶対収益追求型」を謳うファンドが存在します。しかし、公募投信には法令による厳しい分散投資規制や借入金の制限があるため、本物のヘッジファンドほど機動的で大胆なポジションを取ることは難しいのが実情です。
Q3:ヘッジファンドの運用益にかかる税金はどうなりますか?
A3:投資スキームによって異なります。証券会社等を通じて公募・私募投信の形式で購入した場合は申告分離課税(約20.315%)が適用されますが、直接合同会社への出資などの形態をとった場合、分配金が総合課税(最大約55%)の雑所得扱いになる場合があります。投資前に必ず課税区分を確認してください。
まとめ:今後の動向と失敗しないための判断基準
ヘッジファンドは、市場がどちらに転んでも利益を積み上げることを目指す「守りと攻め」を兼ね備えた強力な資産運用手法です。伝統的な株式と債券の相関性が高まる局面において、ポートフォリオの安定化に果たす役割はますます大きくなっています。
ただし、高い期待リターンの裏には、流動性の制限、独自の成功報酬体系、そしてファンドマネージャーの腕前に依存する運用リスクが存在します。甘い勧誘に惑わされず、ファンドの運用方針、過去の実績、リスク管理体制を徹底的に見極める目を持つことが、ヘッジファンド投資で資産を堅実に増やすための絶対条件です。 (出典: ヘッジ ファンド と は(Yahoo!ニュース))

テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。