転職した年の年末調整完全ガイド!源泉徴収票が間に合わない時の対処法
転職した年に必ず直面するのが、「今年の年末調整は前の会社と今の会社、どちらで行うのか」「前職の源泉徴収票が手元に届かないときはどうすればいいのか」という実務上の切実な悩みです。中途入社者の税務手続きは、新卒入社や生え抜きの社員に比べて提出書類が多く、手続きの流れも複雑になりがちです。
知らずに書類の提出を放置してしまうと、払いすぎた税金が戻らないばかりか、思わぬ追徴課税や延滞税といった金銭的ペナルティを課されるリスクすら存在します。2026年最新の実務環境に即した正しい知識を押さえ、損をしないための動き方を確認していきましょう。
📌 【この記事の重要ポイントまとめ】
- 要点1:転職した年の年末調整は、12月時点で在籍している「現在の勤務先」で前職分の給与と合算して行うのが原則ルール。
- 要点2:前職の源泉徴収票が年末調整の期限に間に合わない場合は、無理に現職で処理せず年明け2月〜3月の「確定申告」で精算すれば不利益は一切なし。
- 要点3:手続きを完全に放置すると各種所得控除が適用されず、翌年6月からの住民税が大幅に跳ね上がるため早期のリカバリーが必須。
【2026年最新】転職者の年末調整はどう変わる?現職でまとめて精算できる仕組みと提出書類一覧
年度の途中で会社を変わった場合、2026年最新の年末調整手続きにおいても大原則は変わりません。12月31日時点で所属している新しい勤務先が、前職で支払われた給与と現在の会社で支払われた給与を合算し、年間の所得税を一括して再計算します。日本の所得税は「累進課税制度」を採用しており、1年間の総所得額が確定しなければ正確な税率や税額を算出できないためです。
国税庁の公式発表と提出書類一覧をもとに整理すると、中途採用者が現職の総務・労務担当へ提出を求められるコア書類は以下の通りです。
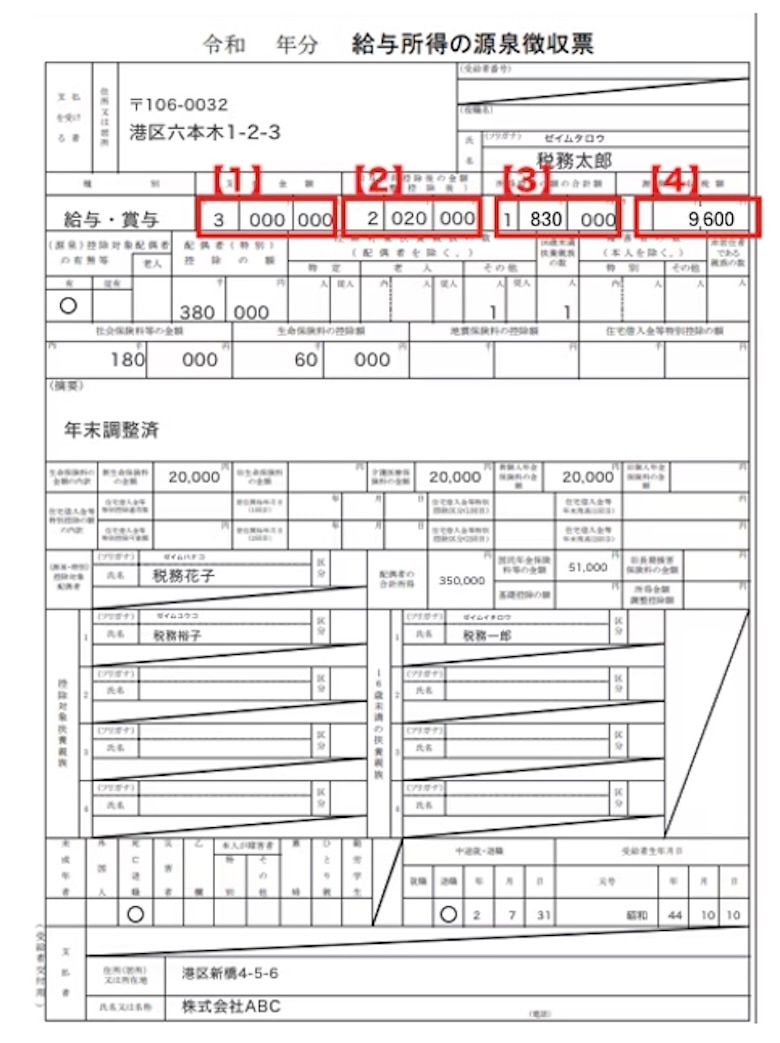
まずは毎年全従業員が書く「給与所得者の扶養控除等申告書」に加え、生命保険料控除証明書などを添付する「給与所得者の保険料控除申告書」、そして本人や配偶者の所得見積額を記す「基礎控除申告書 兼 配偶者控除等申告書 兼 所得金額調整控除申告書」の3点です。近年はオフィスソフトや労務クラウドシステム経由でのWeb入力・ペーパーレス提出が定着していますが、申告する名目そのものは変わりません。そして転職者にとって最大の関門となるのが、前職の給与と源泉徴収税額を証明する「前職の源泉徴収票(原本)」の提出です。
なぜ前職の源泉徴収票が必要なのか?提出が間に合わない時の緊急対処法
人事労務の現場で最も多いトラブルが、「前職の書類が手元にない」という事態です。そもそも前職の源泉徴収票が必要な理由は、新しい勤務先があなたの「1月1日から退職日までに支払われた総支給額」「すでに天引きされた社会保険料の合計」「仮払いされた源泉徴収税額」を正確に把握できないと、1年を通じた正しい年税額を算出できないからです。前職の情報が1円でもズレていれば、会社側は年末調整の計算を完了させることが法律上できません。
しかし、前職の退職時期が10月〜11月だった場合や、前職側の事務処理遅延により、現職の書類提出期限(通常11月中旬〜12月上旬)に間に合わないケースは日常茶飯事です。もし源泉徴収票が間に合わない時の対処法としては、絶対にやってはいけない「書類偽造」や「適当な概算金額の記入」を避け、まずは社内の労務担当者へ「前職から源泉徴収票が○月○日頃に届く予定だが、社内処理のリミットはいつまでか」を率直に相談するのが鉄則です。
会社側の年税額確定スケジュールにどうしても間に合わないと通告された場合の正解ルートは極めてシンプルです。「現職分のみで年末調整(あるいは年末調整そのものをスキップ)してもらい、年明けに自分で確定申告を行う」という選択を取りましょう。会社に無理を言って関係性をこじらせる必要はなく、翌年2月16日〜3月15日の確定申告期間に税務署へ書類を持参(またはe-Taxで送信)すれば、1円の不利益もなく完全に同一の税務精算が完了します。
なお、退職した会社へ連絡しても一向に発行してくれない、あるいは嫌がらせで送られてこないといった前職の源泉徴収票がもらえないトラブルの真相の多くは、退職処理時の担当者の怠慢や、退職代行利用に伴う社内連絡の滞留にあります。所得税法第226条により、会社は退職後1ヶ月以内に源泉徴収票を交付することが義務付けられています。催促しても交付されない場合は、管轄の税務署へ「源泉徴収票不交付の届出手続」を提出する旨を前職へ通知すると、事態が急速に打開されるケースがほとんどです。
【徹底比較】年末調整と確定申告の違い詳細まとめ|中途採用者の年間フロー
多くの転職者が混同しがちなのが、社内で行う「年末調整」と個人で行う「確定申告」の違いです。税金計算のロジック自体はどちらも同じですが、実行主体、受付スケジュール、および適用できる控除の範囲に決定的な違いがあります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 中途採用者の年末調整スケジュール | 社内提出:11月中旬〜12月上旬 還付・追徴:12月または翌年1月給与 | 一般企業では11月20日前後を締め切りに設定するケースが約7割 | 前職の退職が10月以降の場合、スケジュールの猶予が極端に短くなるため早期催促が必須 |
| 確定申告の受付・精算期間 | 申告期間:翌年2月16日〜3月15日 還付金振込:申告から約3週間〜1ヶ月 | e-Tax(電子申告)を利用した場合は約2〜3週間で指定口座に入金 | マイナンバーカードとスマホを使ったe-Taxの利便性が向上しており、会社に頼らず自力申告する心理的ハードルは大幅に低下 |
| 住宅ローン控除(1年目)や医療費控除 | 年間10万円超の医療費や初年度の住宅購入は年末調整での控除不可 | 年末調整で処理できるのは保険料控除や2年目以降の住宅借入金等特別控除など | そもそも年末調整で対応できない控除がある人は、源泉徴収票の遅れを気にせず確定申告へ一本化するのが最も合理的 |
上記の年末調整と確定申告の違い詳細まとめからも分かる通り、中途入社者にとって年末調整は「会社が代わりにやってくれる便利なサービス」に過ぎません。前職の書類不備などで社内ルートに乗れなかったとしても、確定申告という公的なバックアップルートが存在するため、過剰に焦る必要はないのです。
【実態検証】転職の空白期間や12月入社はどうなる?現場目線で見えた落とし穴
転職において書類手続きがさらに複雑化するのが、「前職を辞めてから次の会社に入るまでに無職の期間(空白期間)があった場合」や「12月に入社・退職した場合」です。
まず、転職の空白期間がある場合の経緯と注意点として見落としてはならないのが、国民年金・国民健康保険の支払い履歴です。会社員を辞めてブランクがある間、市区町村の窓口で自ら納付した国民年金保険料や国民健康保険料は、全額が「社会保険料控除」の対象になります。現職の年末調整書類を出す際、日本年金機構から秋頃に送られてくる「社会保険料(国民年金保険料)控除証明書」を添付し忘れると、数万円単位の控除を取りこぼすことになります。なお、失業手当(基本手当)を受け取っていた期間がある場合、雇用保険法により失業保険は非課税所得と定められているため、年末調整や確定申告で収入として申告する必要はありません。
一方、タイミング的に極めて特殊なのが12月入社・退職時の年末調整です。12月1日や中途の日程で入社した場合、入社初月にいきなり年末調整の対象となります。しかし、入社手続きと同時に前職の源泉徴収票を即座に提出できない場合、労務部門のシステム締め切りに間に合わず、初年度の年末調整は見送りとなるケースが少なくありません。また、12月途中で会社を退職し、年内に次の会社へ入社しない場合は、12月31日時点で企業に籍がないため、退職した会社で年末調整を受けることは不可能です。このケースに該当する人は、年明けの確定申告が必須となります。
気になる還付金の受取時期とネットの反応をSNSや掲示板などで調査すると、「12月の給与明細を見て数万円戻ってきて歓喜した」「転職した年は計算がズレていて逆に数千円徴収されて焦った」といった声が散見されます。転職者は前職の給与水準や賞与の額面によって、毎月の概算源泉徴収額と年税額に開きが出やすいため、還付金(ボーナス的な戻り)を過信しすぎず、差引支給額の変動を冷静に確認する姿勢が求められます。
一般に知られていない盲点とペナルティ|手続きを放置すると何が起きるのか?
「前職の書類を取り寄せるのが面倒だから」「確定申告のやり方が分からないから」と、一切の手続きを行わず放置した場合はどうなるでしょうか。
年末調整をしなかった場合のペナルティは、極めて現実的なダメージとしてあなたの家計に降りかかります。年末調整も確定申告も行わなかった場合、基礎控除以外の各種所得控除(配偶者控除、扶養控除、生命保険料控除、前職期間に支払った社会保険料など)が一切反映されない状態になります。その結果、本来戻ってくるはずだった数万円から十数万円の「還付金」をドブに捨てることになります。
さらに深刻なのは、税務署からの指摘が入る「追徴課税」のリスクです。前職と現職の給与が合算されると、税率のブラケット(所得階層)が上がり、毎月天引きされていた税金の合計額では足りなくなるケースがあります。この状態で申告を放置していると、税務署の法定調書照合により無申告が発覚し、本来納めるべき税金に加えて「無申告加算税(最高20〜30%)」や「延滞税(年利数%の日割り計算)」が容赦なく上乗せされて請求されます。放置して得をすることは1ミリもありません。
【プロの結論】年末調整だけで完結する人・自力で確定申告が必要な人の境界線
自分がどちらのルートを通るべきか迷った際は、以下のシンプルな判定基準に従ってください。
▼会社の年末調整だけで完全に完結する人
・11月上旬までに前職の源泉徴収票が手元に揃い、現職の労務担当へ期日通りに提出できた人
・年の途中に無職期間がなく、あるいは無職期間があっても納付した国民年金等の控除証明書をすべて現職へ提出できた人
・副業収入(年間20万円超)や医療費控除、初年度の住宅ローン控除など、個人的な特殊控除がない人
▼自力で確定申告を行うべき(確定申告が必要な)人
・前職の源泉徴収票の発行が12月以降にずれ込み、現職の社内処理リミットに間に合わなかった人
・前職が倒産した、あるいは嫌がらせ等で源泉徴収票が年内にどうしても交付されなかった人
・12月中に退職し、年内に次の転職先へ入社しなかった人
・副業で年間20万円を超える雑所得や事業所得がある人
【転職した場合の年末調整】に関するよくある質問(FAQ)
Q1:転職時に前職の源泉徴収票を提出すると、前職の年収が新しい会社にバレてしまいますか?
A1:完全に把握されます。源泉徴収票には支払金額(額面年収)や控除額が明記されているため、現職の労務担当者や給与計算担当者には前職の給与額が正確に伝わります。ただし、これらは税法上の義務として処理される情報であり、人事評価や給与査定の場で不当に利用されることは個人情報保護の観点からも通常ありません。
Q2:源泉徴収票を紛失してしまいました。手元にない場合はどうすれば再発行できますか?
A2:前職の総務部や人事担当窓口へ連絡すれば、理由を問わず再発行してもらえます。法律上、企業側は従業員からの再発行依頼を拒否できません。退職から日数が経過している場合や退職理由に関わらず再発行義務は存続するため、「年末調整で必要なため再発行をお願いしたい」と郵送またはメールで速やかに依頼してください。
Q3:前職を辞めてから転職するまでに数ヶ月アルバイトをしていました。バイト先の分も合算が必要ですか?
A3:合算が必須です。正社員、契約社員、派遣、アルバイト・パートといった雇用形態に関係なく、その年の1月1日以降に得た給与所得はすべて1本にまとめて精算しなければなりません。メインの前職だけでなく、短期間勤務したアルバイト先からも源泉徴収票を取り寄せ、現在の会社へまとめて提出するか、年明けにすべてを合算して確定申告を行ってください。
まとめ:今後の動向と失敗しないための判断基準
転職した年の税金手続きは、「12月時点で籍がある現職で、前職分を合算して年末調整を行う」ことが基本です。しかし、前職からの書類送付が遅れて社内締め切りに間に合わない場合であっても、決してパニックになる必要はありません。「年末調整の期限に間に合わなければ、年明けにサクッと確定申告をする」という代替ルートさえ知っていれば、手続きの遅れを理由に不利益を被ることは防げます。
最も避けるべきは、手続きがよく分からないからと書類を放置し、控除の権利を失ったまま過大な税金を払い続けることです。まずは手元に前職の源泉徴収票があるかを確認し、未着であれば即座に前職へ連絡を入れる、間に合わなければ確定申告の準備を進めるというように、一歩ずつ確実に対処を進めていきましょう。 (出典: 転職 した 場合 の 年末 調整(Yahoo!ニュース))


テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。