エポスカード支払い遅れの結末!利用停止と信用情報への影響を徹底解明
給与日前後の口座残高不足や引き落とし口座の指定ミスなど、些細な不注意から起きやすいクレジットカードの未払い問題。なかでも丸井グループ傘下の「エポスカード」は若年層から主婦層まで利用者が幅広いだけに、支払い期日を過ぎてしまった際の焦りや不安を抱えるユーザーが後を絶ちません。「手元に使えないカードが残るだけなのか」「将来のローン審査に響くのか」という疑問は、支払い遅れ直後から現実的なリスクとなって押し寄せます。
督促の通知が自宅に届くプロセスや、信用情報機関へ傷がつく境界線、さらには決済機能を一刻も早く取り戻すための復旧手順まで、延滞時に発生するペナルティの全容を客観的なデータとともに解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:エポスカードの引き落とし日翌日からカードは原則利用停止となり、年14.6%の遅延損害金が日割りで加算される。
- 要点2:入金確認後の利用再開は支払い方法で異なり、コンビニバーコード決済やエポスNet振込なら最短即日〜翌営業日に復旧可能。
- 要点3:延滞が61日以上続くと信用情報に「異動」が記録されブラック化するほか、1回の遅延でもゴールドカードの招待権利は失われる。
【2026年最新】エポスカード支払い遅れで起きる利用停止とペナルティ詳細まとめ
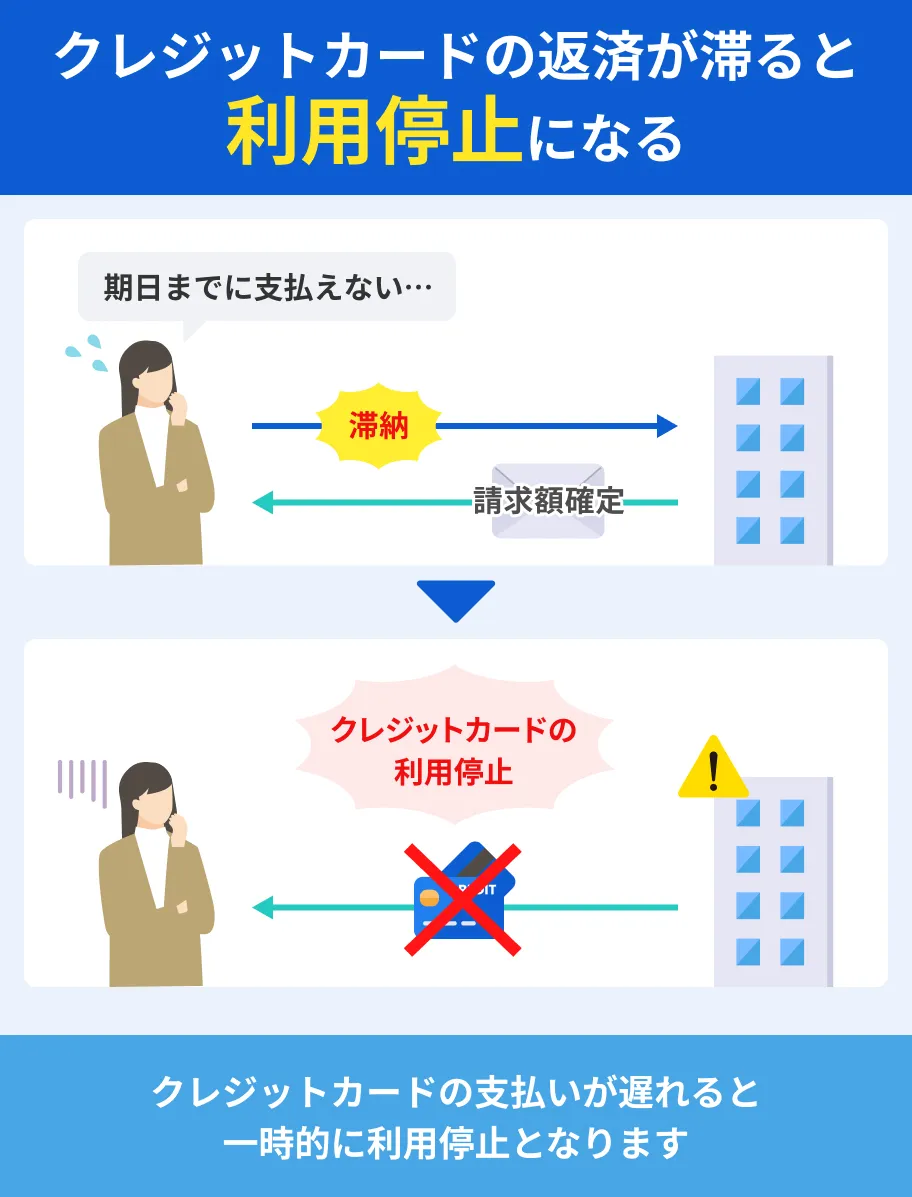
エポスカードの引き落とし日は、利用者の契約内容によって毎月4日または27日のいずれかに設定されています。この期日に指定口座から引き落としが実行できなかった場合、契約規約に基づき翌日未明から早朝にかけて「エポスカード利用停止」の措置が自動的に執行されます。街中での買い物はもちろん、公共料金やサブスクリプションの自動決済もすべてエラーとなるため、生活インフラへの影響は想像以上に迅速です。
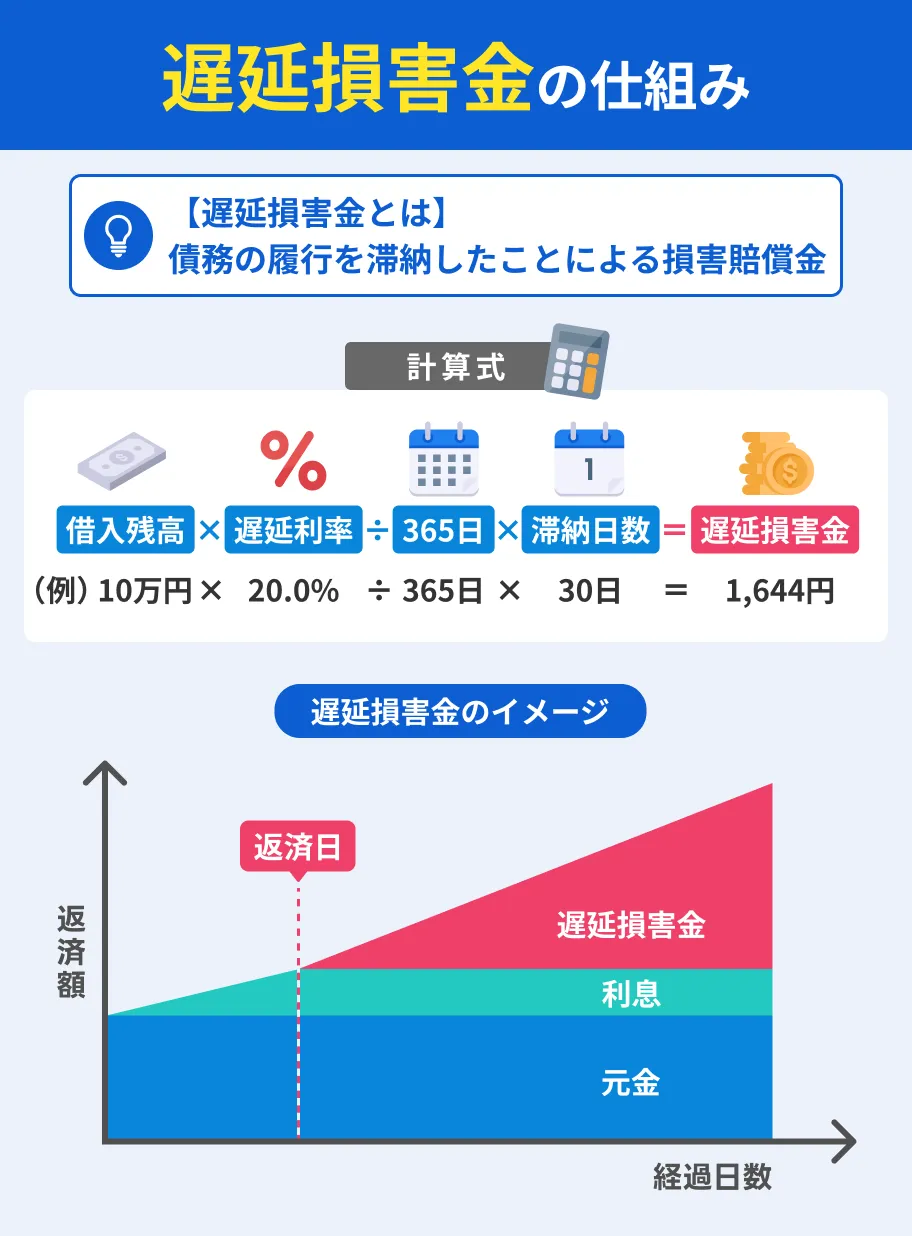
利用停止と同時に発生するのが「遅延損害金」です。エポスカード会員規約第22条に基づき、ショッピング枠の未払い金に対しては年率14.6%、キャッシング枠の未払い金に対しては年率20.0%の遅延損害金が、支払期日の翌日から完済日まで日割り計算で加算され続けます。元金が十数万円規模であっても、日数を重ねるごとに負担は確実に増幅します。
| 経過日数 | カード側のペナルティ状況 | 信用情報(CIC)への影響 | 編集部の見解・実務上のリスク度 |
|---|---|---|---|
| 1日〜3日後 | カード利用停止、遅延損害金(年14.6%)発生 | 原則として金融事故情報への登録なし(セーフ) | 【警戒レベル小】うっかり忘れの範囲。即時入金で実害を最小限に防げる段階。 |
| 4日〜2週間後 | 督促状(圧着ハガキ)の送付、SMSや電話連絡 | 入金状況欄に「P(一部入金)」や「A(未入金)」が付く恐れ | 【警戒レベル中】社内信用は大きく失墜。ゴールドカード招待などの優遇はリセット。 |
| 2週間〜1ヶ月後 | 利用枠の強制減額、会員資格の見直し審査 | 月を跨ぐ延滞は月次請求データ更新で確実に未入金マーク記録 | 【警戒レベル大】他社カードの途上与信で引っかかり、他社枠も制限される連鎖リスク。 |
| 61日以上(約2ヶ月) | 強制解約、一括請求、法的手続きの着手予告 | 「異動」情報(いわゆるブラックリスト)として5年間登録 | 【警戒レベル限界】住宅ローン・カーローン審査の否決、新規カード発行は絶望的。 |
支払い遅れ復活いつ?エポスカード利用再開のタイミングと最短復活ルート
期日を過ぎて代金を支払った場合、最も気になるのが「支払い遅れ復活いつになるのか」という点です。結論から言えば、入金情報がエポスカード側の基幹システムへ反映されたタイミングによって、早ければ当日中、遅くとも翌営業日の夕方までに利用再開となります。
しかし、選択する決済手段によって反映スピードには決定的な格差が存在します。
最短で決済機能を復旧させたい場合、もっとも有効な手段が公式ポータルである「エポスNet振込手続き(インターネットバンキング決済・ペイジー)」です。メンテナンス時間帯を除き、手続き完了から数分から数時間以内にカード会社の決済システムへ着金が照合され、当日中あるいは翌朝には利用枠が開放されます。
スマートフォン画面を提示して店頭レジで支払う「コンビニバーコード決済」も実用的な選択肢です。エポス公式アプリから発行したバーコードをセブン-イレブンやローソン等のレジで読み取らせて支払えば、通常2時間〜翌日午前中にはエポスカード利用再開のタイミングを迎えます。一方で、銀行窓口や金融機関ごとの一般振込口座への直接振込を選択した場合、営業時間外の入金確認が翌平日に持ち越されるため、土日祝日を挟むと3日以上カード停止状態が長引く事態に直面します。
【実態検証】利用者の生の声と督促状が届く理由の裏側
SNSや金融系コミュニティを調査すると、「引き落とし日を2日過ぎただけで自宅にハガキが届いて家族に怪しまれた」「電話に出ないと勤務先にかかってくるのか」といった切実な投稿が頻繁に散見されます。実態として、督促がどの段階でどのように行われるのかには明確な社内ルールが存在します。
まず、督促状が届く理由の本質は「書面による法的な受取確認と催告」にあります。引き落とし不能が確定した直後は、まず登録電話番号へのSMS(ショートメッセージ)による通知が入り、これを放置した場合に自宅宛てへ圧着ハガキ形式の請求状が発送されます。発送処理は延滞発生からおおむね3日〜1週間程度で自動発注されるため、支払いを直前に済ませていても行き違いで督促状が届いてしまうケースは少なくありません。
また、オペレーターからの架電について、利用者の証言では「最初の着信は個人名ではなくエポスカスタマーセンターとして非常に丁寧なトーンだった」という報告が大半を占めます。クレジットカード会社は貸金業法や割賦販売法の取り立て規制に厳格に従っているため、初期段階で威圧的な取り立てが行われることはありません。ただし、着信を連続して無視し続けた場合、連絡不能者とみなされて職場への在籍確認確認電話や、最終的な一括請求通知の送達へと手続きがエスカレートします。
一般に知られていない盲点|ゴールドカードインビテーションへの影響と誤解
ネット上の情報で散見される最大の誤解が、「数日の遅れなら信用情報機関(CIC)に事故情報が載らないからノーダメージ」という説です。これは信用情報機関のルールとしては半分正しいものの、エポスカードの社内審査においては完全な誤りと言わざるを得ません。
信用情報機関であるCICにおいて、いわゆる「ブラックリスト」と呼ばれる重大な金融事故(異動情報)として登録されるのは、基本的に支払期日から61日以上または3ヶ月以上の延滞が発生した場合です。数日程度の遅延では異動情報は載りません。
しかし、エポスカード内部の利用実績データ(社内クレヒス)には「1回でも期日を守れなかった事実」が克明に刻まれます。この記録がもたらす最大の痛手が「ゴールドカードインビテーションへの影響」です。
エポスカードは、一般カードを年間50万円程度利用することで、年会費永年無料となる「エポスゴールドカード」の招待(インビテーション)が届くことで知られています。しかし、社内AI審査のアルゴリズムにおいて、引き落とし遅延は著しいマイナススコアとして処理されます。これまで積み上げた年間利用額がどれほど大きくとも、たった1回の未払いでインビテーションの判定フラグがゼロクリアされ、招待が1年以上先送りにされた事例は現場のデータからも多数確認されています。将来的にゴールドカードへ無償アップグレードさせたいユーザーにとって、短期間の支払い遅れであっても極めて重篤なペナルティとなります。
手遅れになる前の即時対処法|エポスカスタマーセンター相談と支払い手順
支払いの遅れに気づいた瞬間、あるいは事前に「次回の支払いが口座残高不足で落ちない」と判明した時点で、取るべきアクションは確立されています。もっとも避けるべき悪手は、何も連絡せずに引き落とし口座を放置することです。
すでに期日を過ぎてしまった場合は、まず「エポスNet」へログインし、未納分の支払案内画面から「コンビニバーコード決済」または「ネット振込(ペイジー)」を発行して即座に決済を完了させてください。この2つの経路であれば、コールセンターの営業時間を待たずに24時間いつでも入金手続きを進められます。
もし手元に資金がなく、数日間の猶予が必要な状況であれば、ためらわずにエポスカスタマーセンター(03-3383-0101 / 9:30〜18:00)へ直接電話を入れてください。事前に「〇月〇日であれば確実に振込可能である」という期日を自ら申告することで、督促ハガキの発送一時停止や、強硬な回収手続きへの移行を猶予してもらえる柔軟な運用がなされています。誠実な事前相談は、社内信用スコアの失落を食い止める防波堤となります。
【プロの結論】エポスカードを使い続けるべき人・見送るべき人の特徴
エポスカードは即日発行の利便性やマルイでの割引、無料ゴールドカードへの道など優れた特長を持つ一方、支払い管理にルーズな人にとっては引き落とし日の厳格さと社内スコアの厳しさが仇となります。
使い続けるべき人:給与受取口座を引き落とし先に指定しており、エポスNetの通知を日頃から確認できる人。計画的なカード利用ができ、将来的に年会費無料ゴールドカードや還元率アップを狙いたい層には無類の強みを発揮します。
見送るべき人(解約・他社推奨):給与日と引き落とし日のサイクルが合わず、残高管理を頻繁に怠ってしまう人。他社カードの中には再引き落とし日を複数設けている銀行系カードも存在するため、自動再振替機能が手厚いカードへの移行を検討するのが賢明です。
【エポス カード 支払い 遅れ】に関するよくある質問(FAQ)
Q1:口座残高不足で引き落とされなかった場合、翌日以降に再引き落としはありますか?
A1:エポスカードでは、原則として金融機関口座からの自動再引き落としは行われません。期日に引き落とせなかった代金は、エポスNetからのバーコード決済、インターネットバンキング振込、またはエポスATMや指定口座への直接振込により、利用者自身の手で能動的に支払う必要があります。
Q2:1日だけ支払いが遅れて翌日にすぐ振り込みました。信用情報ブラックリストに載りますか?
A2:1日〜数日程度の遅延で完済した場合、CICなどの個人信用情報機関に「異動(いわゆるブラック情報)」として記録されることはありません。ただし、エポスカード社内の管理履歴には延滞履歴が残るため、限度額増枠の審査やゴールドカードの招待判定には不利に働きます。
Q3:支払いを完了させたのに、お店でエポスカードがまだ使えません。なぜですか?
A3:入金データがエポスカード側の基幹システムに照合され、利用停止制限が解除されるまでにタイムラグがあるためです。コンビニバーコード決済やネット振込であれば通常当日〜翌朝に反映されますが、銀行振込や時間外手続きの場合、システムの利用枠更新が完了するまで半日から1営業日ほど待つ必要があります。
まとめ:今後の動向と失敗しないための判断基準
キャッシュレス決済が社会インフラとして定着し、信用スコアが個人の金融契約を大きく左右する環境において、クレジットカードの支払い遅れがもたらす代償は年々重くなっています。エポスカードの未払いペナルティは、初期の「カード利用停止と遅延損害金」から始まり、放置すれば「信用情報の毀損」や「社会的信用の喪失」へと不可逆的に進行します。
支払い期日を過ぎてしまった際に最優先すべきは、現実から目を背けずにエポスNetやバーコード決済で1時間でも早く元金を清算すること、そして資金繰りが厳しいならエポスカスタマーセンターへ自ら連絡を入れることです。初動の早さこそが、自らの信用情報を守り、将来的な不利益を回避するための唯一の打開策となります。 (出典: エポス カード 支払い 遅れ(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。