【2026年最新】年末調整の保険料控除の書き方完全ガイド!新旧計算と還付金
毎年秋から冬にかけて職場から配布される「給与所得者の保険料控除申告書」。手元に届いた保険会社からの「控除証明書」を前に、「新契約と旧契約のどちらに丸をつければいいのか」「計算式が複雑で分かりにくい」「妻名義の保険は対象になるのか」と頭を抱える給与所得者は少なくありません。
控除申告書の記入ミスや証明書の添付漏れは、年末調整での還付金受け取り漏れや再提出の手間に直結します。2026年現在の最新ルールに準拠しながら、一般生命保険・介護医療保険・個人年金・地震保険・社会保険料控除の正しい記入手順と、損をしないための実践的なポイントを整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:保険契約の締結日(2012年1月1日前後)で「新契約」「旧契約」を判定し、それぞれ異なる計算式を適用する。
- 要点2:所得控除額=還付金額ではない。実際の還付金は「控除額×本人の所得税率(+翌年の住民税軽減)」で決まる。
- 要点3:妻名義の保険でも「夫が実際に保険料を負担」していれば控除対象になるなど、見落としがちな控除枠を活用することが重要。
【2026年最新】給与所得者の保険料控除申告書の全体像とスムーズな記入例
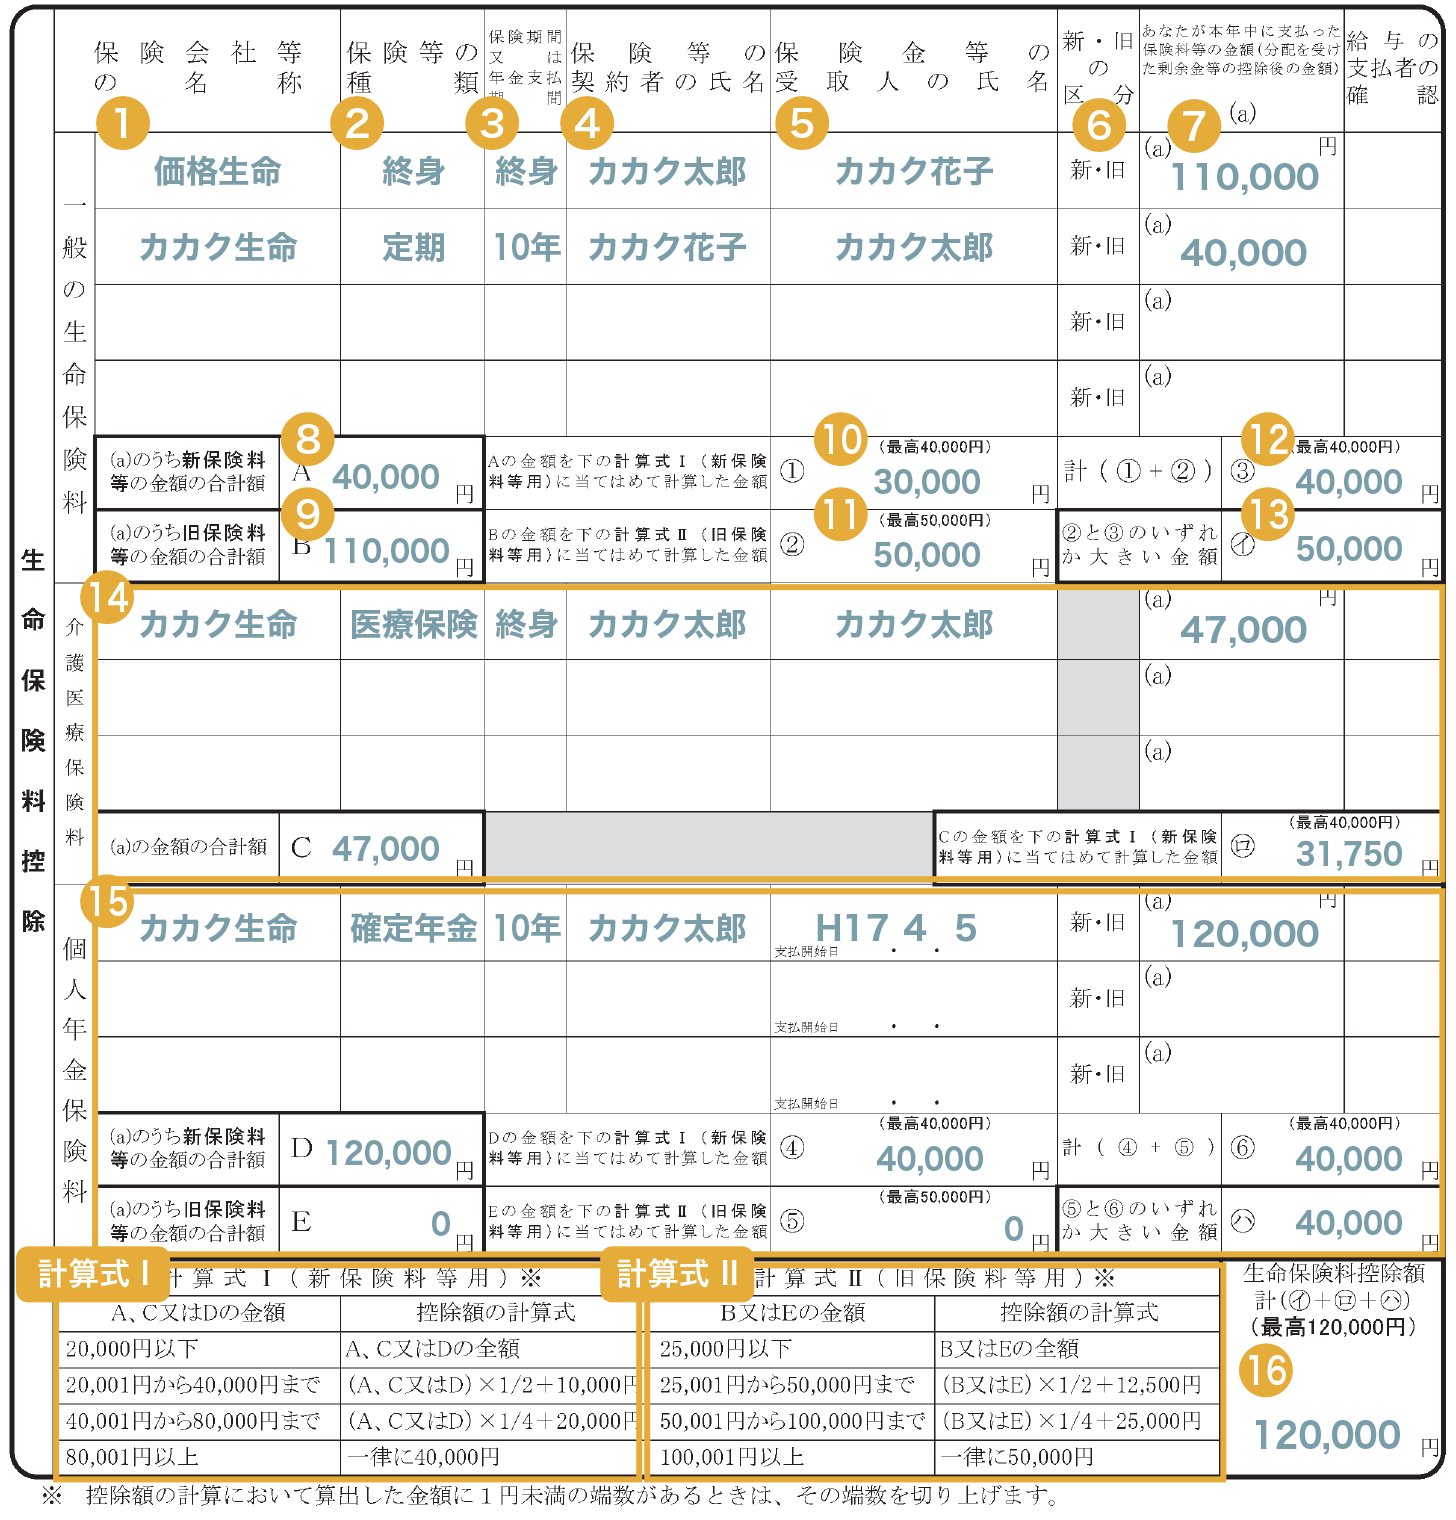
年末調整で提出する給与所得者の保険料控除申告書(2026年最新様式)は、大きく分けて以下の4つの枠で構成されています。
- 生命保険料控除(一般生命保険料、介護医療保険料、個人年金保険料)
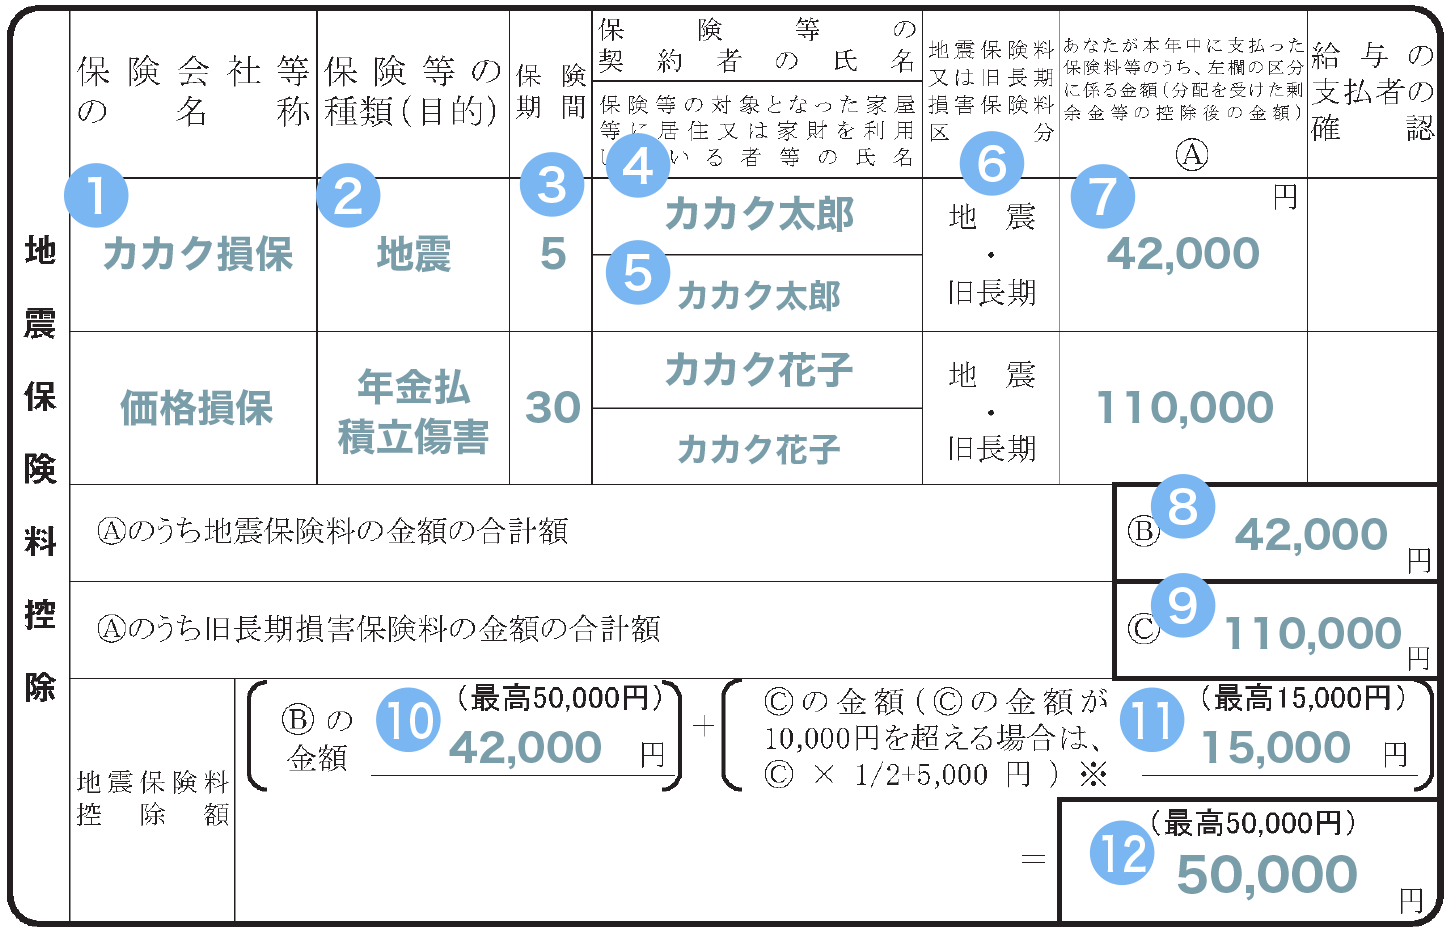
- 地震保険料控除(地震保険料、旧長期損害保険料)
- 社会保険料控除・小規模企業共済等掛金控除(国民年金、国民健康保険、iDeCoなど)
年末調整の保険料控除申告書の記入例を進める際、最初に行うべきは「10月頃に各保険会社から届く保険料控除証明書の手元への集約」です。WEB完結の電子化申告システム(社内ポータル等)を導入している企業でも、入力項目自体は紙の申告書と完全に連動しています。保険会社名、保険種類、保険期間、契約者名、受取人名、そして「申告額(本年12月末時点の見込み納付額)」を転記していく作業が基本となります。
「新旧どっち?」旧契約と新契約の判定方法・見分け方と控除額の計算式
記入時に最も読者が迷うのが「新契約・旧契約の区分」です。旧契約と新契約の判定方法・見分け方は極めて明快で、保険契約の締結日または直近の更新・転換日が基準になります。
- 旧契約:2011年(平成23年)12月31日以前に締結した契約
- 新契約:2012年(平成24年)1月1日以後に締結した契約
お手元の保険料控除証明書には、必ず「新」「旧」の区分が印字されています。この区分によって、控除額の計算ロジックおよび上限額が異なります。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 一般生命保険料控除 | 新契約:最大4.0万円 旧契約:最大5.0万円 | 年間支払額8万円超(新)または10万円超(旧)で上限到達 | 新旧合算の場合は最大4.0万円(旧契約のみの控除額が4万円を超える場合は旧契約単体適用で最大5.0万円が有利) |
| 介護医療保険料控除 | 新契約のみ:最大4.0万円 (旧契約の区分は存在しない) | 年間支払額8万円超で上限の4.0万円に到達 | 医療保険・がん保険・介護保険の多くがここに該当。計算方法は新契約の計算式を一律適用 |
| 個人年金保険料控除 | 新契約:最大4.0万円 旧契約:最大5.0万円 | 税制適格特約が付加された個人年金のみ対象 | 一般生命保険料控除と合算せず別枠でカウント可能。上限額獲得のための重要枠 |
| 生命保険料控除の全体上限 | 所得税:最大12.0万円 住民税:最大7.0万円 | 3区分(一般・介護医療・個人年金)の合計上限 | どれだけ多額の保険料を払っても所得税12万円・住民税7万円が天井となる点に注意 |
介護医療保険料控除の計算方法は新契約の式に従います。支払保険料が20,000円以下なら全額控除、20,001円〜40,000円なら「支払額×1/2+10,000円」、40,001円〜80,000円なら「支払額×1/4+20,000円」、80,001円以上は一律40,000円となります。
【実態検証】「還付金はいくら戻る?」リアルな試算と手取りへの影響
「生命保険料控除で12万円満額の控除を受けたら、12万円がそのまま口座に戻ってくるのか?」という疑問を抱く人が少なくありません。しかし、これは明確な誤解です。
年末調整の保険料控除による「還付金がいくら戻るか」は、控除された金額に本人の課税所得に応じた所得税率を掛けた金額になります。
年収別・還付金額のリアルシミュレーション(満額控除12万円の場合)
- 課税所得195万円以下(所得税率5%):所得税の還付=約6,000円(+翌年度の住民税軽減約7,000円=合計約13,000円)
- 課税所得195万超〜330万円(所得税率10%):所得税の還付=約12,000円(+翌年度の住民税軽減約7,000円=合計約19,000円)
- 課税所得330万超〜695万円(所得税率20%):所得税の還付=約24,000円(+翌年度の住民税軽減約7,000円=合計約31,000円)
12月の給与明細に反映される直接の還付額(所得税分)は数千円から2万円強程度ですが、翌年6月からの住民税も自動的に引き下げられるため、年間を通じた実質的な節税効果は確実に発生します。
一般に知られていない盲点とネットの誤解
1. 妻名義の保険は年末調整の控除対象になるのか?
「契約者が妻名義の保険は夫の年末調整で出せない」と思い込んでいるケースが多々あります。国税庁の規定上、判定基準となるのは契約名義ではなく「保険料を実際に支払っているのが誰か」です。妻が専業主婦やパートで、夫の口座から保険料が引き落とされている場合、妻名義の保険であっても夫の保険料控除申告書に含めることが可能です(※受取人が契約者またはその配偶者・親族である要件を満たす必要があります)。
2. パート・アルバイトの保険料控除は提出する意味があるか?
パート・アルバイトで年収が103万円以下など、そもそも所得税が課税されていない非課税世帯の場合、保険料控除申告書を提出しても所得税がゼロのため還付金は発生しません。ただし、年収が100万円〜103万円を超えて住民税が課税されるラインにいる場合や、毎月の給料から源泉徴収税額が引かれている場合は、申告書を出すことで天引き分の全額還付を受けられます。
3. 国民年金や国民健康保険を家族分支払った場合の書き方
転職期間中に自分で納付した国民健康保険料や、成人した子どもの国民年金保険料を親が立て替えて支払った場合、国民健康保険料・国民年金の年末調整の書き方は「社会保険料控除」の欄に記入します。社会保険料控除には上限がなく、本年中に支払った全額が所得控除となります。日本年金機構から届く「社会保険料(国民年金保険料)控除証明書」の原本添付が必須です。
4. 保険料控除証明書を紛失してしまった場合の対処法
年末調整の保険料控除証明書を紛失した場合、速やかに保険会社のカスタマーセンターや契約者専用マイページから再発行を申請してください。最近ではマイナポータル連携や保険会社マイページから電子データ(XMLファイル)を即時ダウンロードできるケースが増えています。勤務先の締め切りに間に合わない場合は、一度証明書なしで年末調整を完了させ、年明け2月〜3月の確定申告で直接控除を適用することで確実に取り戻せます。
地震保険料控除の書き方と旧長期損害保険料の注意点
地震保険料控除は、居住用建物や家財を対象とした地震保険の保険料を対象とする控除枠です。控除上限額は所得税が最大50,000円(全額控除)、住民税が最大25,000円(支払額の1/2)となります。
ここで注意すべきは「旧長期損害保険料」の扱いです。2006年末までに締結した一定の損害保険契約(満期返戻金があり保険期間10年以上)は、経過措置として地震保険料控除の枠内で申告可能です。ただし、1つの契約で地震保険と旧長期損害保険の両方に該当する場合は、いずれか一方を選択して申告する必要があります。
【プロの結論】申告手続きで優先すべき人と不要な手間の見極め
- 必ず満額申告すべき人:一般生命・介護医療・個人年金の3枠すべてに加入している人、年内に国民年金等を追納・家族分立替払いした人、iDeCo(小規模企業共済等掛金控除)を拠出している人。
- 過度な書類集めが不要な人:すでに1つの一般生命保険で年間支払額が8万円(旧契約なら10万円)を超えて上限に達している場合、同枠の2本目・3本目の少額保険の証明書を探して添付する必要はありません(枠ごとの上限を超える分は税額計算に影響しないため)。
【年末調整 保険料控除の書き方】に関するよくある質問(FAQ)
Q1:保険料控除証明書の「証明額」と「申告額」のどちらを書けばよいですか?
A1:年末調整では通常、12月まで保険契約を継続する前提で計算するため、12月末時点の見込み納付額が記載された「申告額(ご申告額・参考額)」を記入します。年途中で解約した場合は「証明額」を用います。
Q2:配当金がある場合、支払保険料から差し引く必要がありますか?
A2:はい。証明書に「割戻金(配当金)」が記載されている場合は、年間の支払保険料から割戻金額を差し引いた「差引保険料(正味支払額)」を申告額として記入します。
Q3:掛け捨ての共済(県民共済・こくみん共済など)も控除対象になりますか?
A3:対象になります。都道府県民共済やこくみん共済coopの医療・生命保障は「一般生命保険料控除」や「介護医療保険料控除」の枠で申告可能です。秋頃に送付される控除証明書(共済掛金払込証明書)の内容に沿って記入してください。
まとめ:2026年の年末調整を確実に完了させて賢く節税を
保険料控除申告書は、一見すると専門用語や計算式が多く複雑に感じられますが、「証明書の区分(新・旧・介護・年金・地震)の確認」「支払額の転記」「枠ごとの上限チェック」という3つのステップを押さえれば迷うことはありません。
妻名義の保険料負担や家族分の国民年金立替分など、申告漏れが発生しやすい項目を正しく反映させることで、手取りの最大化につながります。手元の控除証明書を早めに整理し、勤務先の期日に余裕を持って正確な申告を行いましょう。 (出典: 年末 調整 書き方 保険(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。